
Calendario fiscal del autónomo 2026-2027: próximos plazos, mes a mes y sin sorpresas
3T 2026: DEL 1 AL 20 DE OCTUBRE
Verificado el 16 de septiembre de 2026 en el calendario del contribuyente de la Agencia Tributaria. El cuarto trimestre cierra el 20 de enero (retenciones) y el 1 de febrero de 2027 (IVA, pagos fraccionados y resumen anual, porque el 30 de enero cae en sábado). El calendario oficial de 2027 aún no está publicado: las fechas de 2027 aplican la regla general con los fines de semana descontados.
La respuesta directa: el autónomo presenta sus impuestos cuatro veces al año, del 1 al 20 de abril, julio y octubre, y del 1 al 30 de enero. En cada tanda van el IVA (modelo 303), el pago a cuenta de la renta (130 o 131) y, si tienes empleados o local alquilado, las retenciones (111 y 115). En enero se suman los resúmenes anuales (390, 190, 180) y en febrero el 347. Si domicilias el pago, tu plazo real termina cinco días antes.
Llevo años viendo el mismo patrón en los negocios con los que trabajo: nadie olvida el trimestre, lo que se olvida es el día 15 de la domiciliación, el segundo plazo de la renta en noviembre y que el 30 de enero de 2027 cae en sábado. Esta página existe para eso. Arriba tienes el próximo vencimiento calculado con la fecha de hoy; abajo, la tabla completa hasta enero de 2028 y un archivo para meterlo todo en el calendario del móvil.
La regla de los cuatro trimestres (y la excepción de enero)
Todo el calendario del autónomo cuelga de una regla: cada trimestre natural se declara en los veinte primeros días del mes siguiente. Abril, julio, octubre. La excepción es el cuarto trimestre, que tiene hasta el 30 de enero porque la Agencia Tributaria concede diez días más para cuadrar el año. Y cuando el último día cae en fin de semana o festivo, el plazo salta al siguiente día hábil.
| Trimestre | Qué se declara | Plazo general | Domiciliación |
|---|---|---|---|
| 1T (enero a marzo) | 303, 130/131, 111, 115, 349 | 1 al 20 de abril | Hasta el 15 de abril |
| 2T (abril a junio) | 303, 130/131, 111, 115, 349 | 1 al 20 de julio | Hasta el 15 de julio |
| 3T (julio a septiembre) | 303, 130/131, 111, 115, 349 | 1 al 20 de octubre | Hasta el 15 de octubre |
| 4T (octubre a diciembre) | 111, 115, 349 | 1 al 20 de enero | Hasta el 15 de enero |
| 4T (octubre a diciembre) | 303, 130/131 y resumen anual 390 | 1 al 30 de enero | Hasta el 25 de enero |
Plazos generales del calendario del contribuyente 2026 de la Agencia Tributaria y regla de domiciliación de la Orden EHA/1658/2009 (cinco días naturales antes del fin de plazo). Verificado el 16 de septiembre de 2026.
Fíjate en que enero tiene dos cierres distintos. Las retenciones (111 y 115) vencen el día 20 como cualquier otro trimestre; el IVA y el pago fraccionado tienen hasta el 30. Cada año alguien presenta el 111 el día 28 pensando que iba con el 303, y son doscientos euros de sanción mínima por una declaración fuera de plazo con requerimiento.
Calendario mes a mes: de octubre de 2026 a enero de 2028
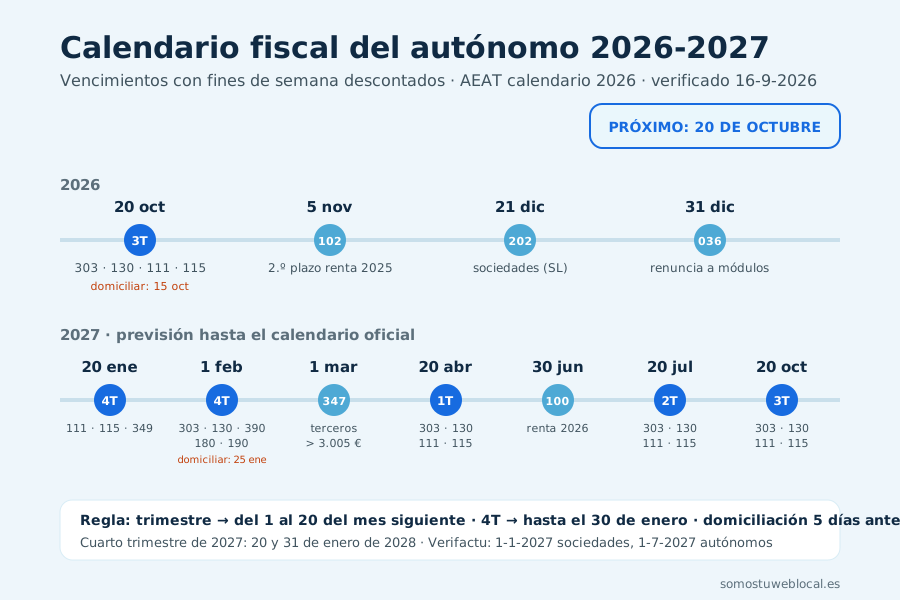
Las fechas de 2026 salen del calendario oficial. Las de 2027 aplican la regla general con los fines de semana ya descontados y llevan la marca PREVISIÓN hasta que la Agencia Tributaria publique su calendario, normalmente en la segunda quincena de diciembre. La fila resaltada es el próximo vencimiento.
| Fecha límite | Modelos | Periodo | Domiciliar antes del |
|---|---|---|---|
| 20 de octubre de 2026 (martes) | 303, 130/131, 111, 115, 349 · 202 (sociedades, 2P) | 3T 2026 y septiembre | 15 de octubre |
| 5 de noviembre de 2026 (jueves) | 102: segundo plazo de la renta 2025 (el 40 % restante) | Renta 2025 | Solo domiciliado |
| 21 de diciembre de 2026 (lunes; el 20 es domingo) | 202: tercer pago fraccionado de sociedades | Sociedades 2026 | 16 de diciembre |
| 31 de diciembre de 2026 (jueves) | 036/037: renuncia o revocación de módulos y del régimen simplificado para 2027 | Opciones 2027 | No aplica |
| 20 de enero de 2027 (miércoles) | 111, 115, 349 PREVISIÓN | 4T 2026 y diciembre | 15 de enero |
| 1 de febrero de 2027 (lunes; el 30 y 31 de enero caen en fin de semana) | 303, 130/131, 390 · 180 y 190 anuales PREVISIÓN | 4T 2026 y año 2026 | 25 de enero |
| 1 de marzo de 2027 (lunes; el 28 de febrero es domingo) | 347: operaciones con terceros de más de 3.005,06 € PREVISIÓN | Año 2026 | No aplica |
| 20 de abril de 2027 (martes) | 303, 130/131, 111, 115, 349 · 202 (1P) PREVISIÓN | 1T 2027 | 15 de abril |
| 30 de junio de 2027 (miércoles) | 100: declaración de la renta 2026 (campaña de abril a junio) PREVISIÓN | Renta 2026 | 25 de junio |
| 20 de julio de 2027 (martes) | 303, 130/131, 111, 115, 349 PREVISIÓN | 2T 2027 | 15 de julio |
| 26 de julio de 2027 (lunes; el 25 es domingo) | 200: Impuesto de Sociedades 2026 (solo SL) PREVISIÓN | Ejercicio 2026 | 20 de julio |
| 20 de octubre de 2027 (miércoles) | 303, 130/131, 111, 115, 349 · 202 (2P) PREVISIÓN | 3T 2027 | 15 de octubre |
| 5 de noviembre de 2027 (viernes) | 102: segundo plazo de la renta 2026 PREVISIÓN | Renta 2026 | Solo domiciliado |
| 20 de enero de 2028 (jueves) | 111, 115, 349 PREVISIÓN | 4T 2027 | 15 de enero |
| 31 de enero de 2028 (lunes; el 30 es domingo) | 303, 130/131, 390 · 180 y 190 anuales PREVISIÓN | 4T 2027 y año 2027 | 25 de enero |
Fechas de 2026: calendario del contribuyente 2026 (sede.agenciatributaria.gob.es), consultado el 16 de septiembre de 2026. Fechas de 2027 y enero de 2028: aplicación de la regla general y del artículo 30.5 de la Ley 39/2015 (traslado al día hábil siguiente). El modelo 200 de sociedades vence 25 días después de los seis meses del cierre del ejercicio; el 25 de julio de 2027 es domingo. Los festivos autonómicos pueden mover algún plazo en tu comunidad.
El archivo .ics abre en Google Calendar, Outlook y el calendario del iPhone. Mete cada vencimiento con un aviso siete días antes y otro el día de la domiciliación. Cuando la Agencia Tributaria publique el calendario de 2027 lo regeneraré y lo anotaré en el historial de abajo.
Cada modelo en una frase
Por si tu gestoría te habla en números y tú piensas en euros:
| Modelo | Qué es | Quién lo presenta |
|---|---|---|
| 303 | El IVA que has cobrado menos el que has pagado en el trimestre | Todos los autónomos con actividad sujeta a IVA (no lo presentan médicos, formadores exentos ni quien está en recargo de equivalencia) |
| 130 | Pago a cuenta del IRPF: el 20 % del beneficio acumulado del año, menos lo ya pagado | Autónomos en estimación directa, salvo que más del 70 % de la facturación lleve retención |
| 131 | Lo mismo que el 130, pero para quien tributa por módulos | Autónomos en estimación objetiva (bares, taxis, pequeño comercio, talleres en módulos) |
| 111 | Retenciones practicadas en nóminas y facturas de profesionales | Quien tiene empleados o paga a otros autónomos con retención |
| 115 | Retención del 19 % del alquiler del local | Quien tiene local, nave o despacho alquilado a un particular o empresa |
| 349 | Declaración informativa de compras y ventas a empresas de otros países de la UE | Quien opera con proveedores o clientes intracomunitarios; mensual, trimestral o anual según volumen |
| 390 | Resumen anual del IVA: la suma de los cuatro 303 | Quien presenta el 303, salvo los exonerados (módulos y arrendadores, que rellenan la información en el último 303) |
| 190 y 180 | Resúmenes anuales del 111 y del 115 | Quien haya presentado 111 o 115 durante el año |
| 347 | Lista de clientes y proveedores con los que has movido más de 3.005,06 € en el año | Casi todos, salvo quien está en módulos sin obligación de factura o ya declara todo por SII |
| 100 | La declaración de la renta | Todos, de abril a junio |
| 202 y 200 | Pagos fraccionados (abril, octubre, diciembre) y declaración anual del Impuesto de Sociedades | Solo sociedades (SL), no autónomos persona física |
Domiciliar el pago: la regla de los cinco días
Domiciliar es lo cómodo: presentas y el banco carga el importe el último día del plazo. La trampa es que para domiciliar tienes que presentar cinco días naturales antes de que termine el plazo. Del 1 al 15 de octubre, no hasta el 20. Del 1 al 25 de enero, no hasta el 30.
- Antes del 15 (o del 25 en enero): presentas con domiciliación y el cargo llega el 20 (o el 30). Sin hacer nada más.
- Del 16 al 20: sigues en plazo, pero tienes que pagar en el momento con NRC (número de referencia que te da el banco) o con Bizum en las entidades adheridas, o pedir aplazamiento en la misma presentación.
- Aplazamiento sin garantías: hasta 50.000 euros de deuda, con interés de demora (4,0625 % en 2026, según la Ley de Presupuestos prorrogada). Se pide en la propia autoliquidación marcando «reconocimiento de deuda con solicitud de aplazamiento».
- Cuenta en el nombre correcto: la cuenta domiciliada tiene que estar a nombre del obligado tributario y en una entidad colaboradora. Un IBAN de la pareja o de la empresa anterior da un cargo devuelto, y un cargo devuelto es una deuda en vía ejecutiva con recargo del 5 %.
Orden EHA/1658/2009 (plazos de domiciliación) y artículo 82.2 de la Ley General Tributaria y Orden HFP/311/2023 (límite de 50.000 euros sin garantías). Verificado el 16 de septiembre de 2026.
Lo que cambia en 2027 y toca el calendario
El calendario de 2027 tendrá las mismas fechas que siempre, pero tres cosas cambian lo que presentas o cómo lo presentas:
Verifactu: 1 de enero de 2027 para sociedades, 1 de julio para autónomos
Desde esas fechas, el programa con el que haces facturas tiene que generar registros con huella y código QR. No cambia ningún plazo del calendario, pero cambia el software. Los detalles, con las sanciones y la aplicación gratuita de Hacienda, están en Verifactu para autónomos: fechas, sanciones y software.
Factura electrónica entre empresas: sin fecha hasta que salga la orden ministerial
El reglamento está aprobado (Real Decreto 238/2026), pero la obligación arranca doce meses después de la orden ministerial que aún no se ha publicado. Las grandes empresas irán primero y los autónomos un año después. La diferencia entre las dos normas, que se confunden a diario, está en factura electrónica obligatoria frente a Verifactu.
Cuota de autónomos 2027 y MEI al 1 %
No es Hacienda sino Seguridad Social, pero afecta a lo que deduces cada trimestre en el 130. A 16 de septiembre no hay tabla de tramos para 2027; lo único fijado es que el MEI sube al 1 %. Lo sigo quincenalmente en cuota de autónomos 2027: qué se sabe, y el calendario completo de cambios en qué cambia en 2027 para autónomos y negocios.
Y un cuarto punto que muchos dan por hecho y no lo es: los módulos siguen en 2026 con los límites de 250.000 euros (Real Decreto-ley 2/2026). Para 2027 no hay norma todavía; si tributas por módulos, la decisión de renunciar o quedarte se toma antes del 31 de diciembre con el modelo 036, y esa fecha está en la tabla.
Presentar tarde: lo que cuesta de verdad
No es lo mismo llegar tarde por tu cuenta que esperar a que Hacienda te escriba. La diferencia es un recargo o una sanción.
| Situación | Qué te aplican | Base legal |
|---|---|---|
| Presentas fuera de plazo, sin requerimiento, con resultado a pagar | Recargo del 1 % más otro 1 % por cada mes completo de retraso; a partir de doce meses, 15 % más intereses de demora. Sin sanción. Se reduce un 25 % si pagas en plazo el recargo | Art. 27 LGT |
| Presentas fuera de plazo una declaración sin ingreso o informativa (390, 347, 349), sin requerimiento | 100 euros de sanción fija; en las informativas por datos, 10 euros por dato con mínimo de 150 y máximo de 10.000 | Art. 198 LGT (reducción a la mitad sin requerimiento) |
| Hacienda te requiere antes de que presentes | Sanción del 50 % al 150 % de lo no ingresado (con reducciones por conformidad y pago), o 200 euros por declaración sin ingreso | Arts. 191 y 198 LGT |
| Cargo domiciliado devuelto por el banco | Deuda en periodo ejecutivo: recargo del 5 % si pagas antes de la providencia de apremio, 10 % o 20 % después | Art. 28 LGT |
Ley 58/2003, General Tributaria, artículos 27, 28, 191 y 198, en su redacción vigente tras la Ley 11/2021. Verificado el 16 de septiembre de 2026. Las cuantías de las sanciones admiten reducciones del 30 % por conformidad y del 40 % por pago en plazo.
Un ejemplo con números. Un 303 de 900 euros presentado el 4 de noviembre, quince días tarde y sin requerimiento: recargo del 1 %, nueve euros, que se quedan en 6,75 si lo pagas cuando te llegue la liquidación. El mismo 303 presentado después de que Hacienda te escriba: sanción mínima del 50 %, 450 euros, que con conformidad y pago quedan en 189. Presentar tarde por tu cuenta es veinte veces más barato que esperar la carta.
Historial de actualizaciones
- 16 de septiembre de 2026 — Primera publicación. Fechas de 2026 tomadas del calendario del contribuyente 2026 de la Agencia Tributaria; fechas de 2027 y enero de 2028 calculadas con la regla general y los fines de semana descontados, pendientes del calendario oficial 2027. Verifactu con las fechas del Real Decreto-ley 15/2025 (1 de enero y 1 de julio de 2027); factura electrónica B2B sin orden ministerial; módulos prorrogados en 2026 por el Real Decreto-ley 2/2026.
Preguntas frecuentes sobre el calendario fiscal del autónomo
¿Cuándo se presenta el modelo 303 del tercer trimestre de 2026?
Del 1 al 20 de octubre de 2026. Si quieres domiciliar el pago en tu cuenta, tienes que presentarlo antes: hasta el 15 de octubre. El 20 de octubre de 2026 cae en martes, así que no hay traslado de fecha. Con el 303 van el 130 o el 131 (pago fraccionado de la renta), el 111 y el 115 (retenciones) y el 349 si haces operaciones intracomunitarias con declaración trimestral.
¿Hasta cuándo puedo domiciliar el pago de un modelo trimestral?
Como regla general, hasta cinco días naturales antes de que termine el plazo de presentación: el 15 de abril, julio y octubre para los trimestres que vencen el día 20, y el 25 de enero para el cuarto trimestre, que vence el 30. Si presentas después de esa fecha, tienes que pagar con NRC (cargo inmediato en el banco) o pedir aplazamiento. Conviene comprobar la fecha exacta en el calendario oficial de la Agencia Tributaria, porque cuando el plazo se traslada por fin de semana la fecha de domiciliación puede variar.
¿Cuándo se presenta el cuarto trimestre de 2026?
Los modelos 111, 115 y 349 del cuarto trimestre, del 1 al 20 de enero de 2027. Los modelos 303, 130 y 131, y el resumen anual 390, del 1 al 30 de enero; como el 30 de enero de 2027 cae en sábado, la regla general traslada el vencimiento al lunes 1 de febrero de 2027. Los resúmenes anuales 180 y 190 vencen el 31 de enero, domingo, y también pasan al 1 de febrero. La Agencia Tributaria publicará el calendario oficial de 2027 en diciembre de 2026; hasta entonces estas fechas son la aplicación de la regla general.
¿Qué pasa si el día 20 cae en sábado, domingo o festivo?
El plazo se traslada al primer día hábil siguiente, según el artículo 30 de la Ley 39/2015 de procedimiento administrativo, que la Agencia Tributaria aplica en su calendario. Por eso el 4T de 2026 vence el 1 de febrero de 2027 y no el 30 de enero. Cuidado con los festivos autonómicos y locales: para la Agencia Tributaria cuentan los festivos nacionales y los de la comunidad autónoma donde presentas, no los locales de tu municipio.
¿Ha publicado ya la Agencia Tributaria el calendario del contribuyente 2027?
No, a 16 de septiembre de 2026 solo está publicado el calendario de 2026. El de 2027 suele aparecer en la sede electrónica en la segunda quincena de diciembre. Las fechas de 2027 de esta página aplican la regla general (día 20 del mes siguiente al trimestre, día 30 de enero para el cuarto trimestre) con los fines de semana ya descontados, y se actualizarán el mismo día que se publique el calendario oficial.
¿Qué modelos anuales tiene que presentar un autónomo en enero y febrero?
El 390 (resumen anual del IVA) hasta el 30 de enero; el 190 (resumen de retenciones a trabajadores y profesionales) y el 180 (retenciones de alquileres) hasta el 31 de enero; y el 347 (operaciones con terceros que superen 3.005,06 euros) durante febrero. En 2027 el 30 y el 31 de enero caen en fin de semana y el 28 de febrero en domingo, así que los tres plazos pasan al lunes siguiente: 1 de febrero y 1 de marzo.
Sigue leyendo