
IVA Franquiciado para Autónomos: ¿Cuándo Entra en Vigor en España? Lo que Hay y lo que No
SIN FECHA · NO ESTÁ EN VIGOR
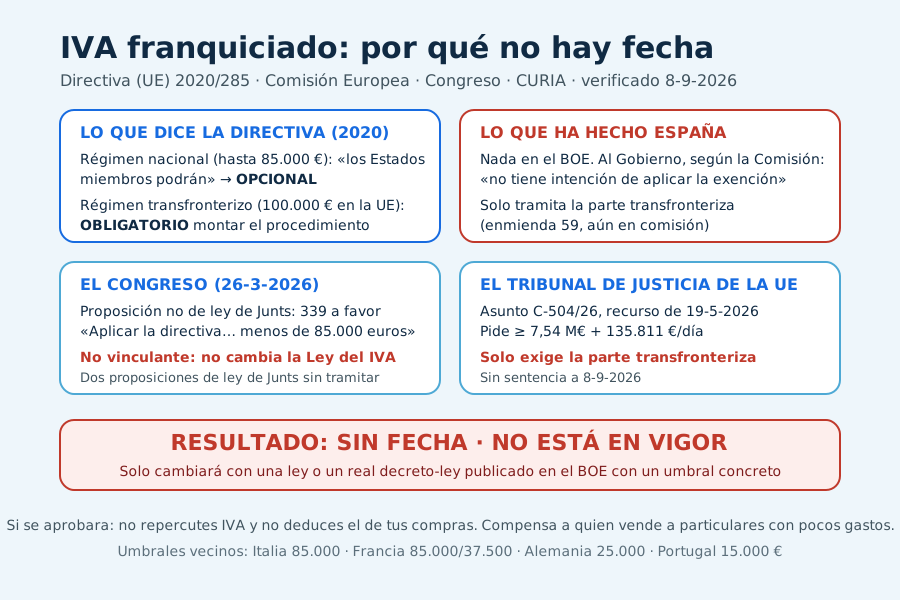
Verificado el 8 de septiembre de 2026: no hay ninguna ley ni real decreto-ley publicado en el BOE que exima del IVA a los autónomos que facturen menos de 85.000 €. El Gobierno ha comunicado a la Comisión Europea que «no tiene intención de aplicar la exención», y lo único que aprobó el Congreso en marzo de 2026 fue una proposición no de ley, que no cambia la Ley del IVA.
La respuesta directa: el IVA franquiciado no entra en vigor en ninguna fecha, porque no existe ninguna norma que lo apruebe. La directiva europea que lo permite es de 2020 y España tenía que decidir antes de 2025 si lo aplicaba; decidió que no, y así se lo dijo a Bruselas. Lo que has leído sobre «el Gobierno quitará el IVA a los autónomos» viene de una votación del Congreso que insta al Gobierno a hacerlo, sin obligarle, y de una negociación con Junts que a día de hoy no ha producido ningún texto en el BOE.
Aquí tienes qué es exactamente el régimen, por qué la Comisión Europea ha demandado a España sin pedirle que exima a nadie, qué está tramitando Hacienda de verdad (algo que no te quita el IVA), qué votó el Congreso y, sobre todo, si a tu negocio le compensaría en caso de aprobarse, con un ejemplo de 30.000 € de ingresos. Verificado en el DOUE, en el Congreso, en el Tribunal de Justicia de la UE y en Hacienda.
Qué es el IVA franquiciado y qué dice de verdad la directiva
El régimen de franquicia es un sistema para pequeños negocios en el que no repercutes IVA en tus facturas y, a cambio, no deduces el IVA de tus compras, y te libras de las declaraciones trimestrales. Lo regula la Directiva (UE) 2020/285, que modificó la directiva general del IVA con tres reglas que conviene leer despacio:
| Regla | Qué dice el texto | Qué significa para España |
|---|---|---|
| Régimen nacional | Artículo 284.1: «Los Estados miembros podrán conceder una franquicia» a quien no supere un umbral que «no excederá de 85.000 EUR» | Es opcional. Ningún país está obligado a eximir del IVA a sus autónomos. Los 85.000 € son un máximo, no una cifra fija |
| Régimen transfronterizo | Artículo 284.2 y 284 ter: quien venda en otro país de la UE con menos de 100.000 € de facturación total puede pedir la franquicia allí, previa notificación a su país, con un número «EX» e informes trimestrales | Esta parte sí es obligatoria: España debe montar el procedimiento para que sus autónomos usen la franquicia en otros países, aunque no la aplique en el suyo |
| Plazos | Artículo 3.1: transponer «a más tardar el 31 de diciembre de 2024» y aplicar «a partir del 1 de enero de 2025» | Esa fecha es el origen del bulo de que los autónomos dejarían de pagar IVA en enero de 2025 |
Texto de la directiva en la copia del DOUE publicada por el BOE, consultada el 8 de septiembre de 2026. La guía oficial de la Comisión lo resume así: «The SME scheme is optional and can be applied in one or more Member States».
La diferencia entre las dos primeras filas es la clave de todo lo que viene después: la Comisión Europea demanda a España por la segunda, no por la primera.
Cronología con fuentes: de la directiva a la demanda
| Fecha | Qué ocurrió | Fuente |
|---|---|---|
| 18 feb 2020 | Se aprueba la Directiva (UE) 2020/285. Régimen nacional opcional hasta 85.000 €, umbral europeo de 100.000 € | DOUE L 62 |
| 1 ene 2025 | Fecha de aplicación en toda la UE. España no ha transpuesto nada. Hacienda desmiente en prensa que los autónomos dejen de pagar IVA | AEAT |
| 31 ene 2025 | La Comisión envía a España la carta de emplazamiento por no comunicar la transposición | Comisión Europea |
| 17 jul 2025 | Dictamen motivado, segunda fase del procedimiento de infracción (INFR(2025)0047) | Mismo comunicado |
| 5 nov 2025 | El PSOE presenta la enmienda 59 a la ley de la DAC8: crea el procedimiento para usar la franquicia en otros países. Su justificación: el régimen nacional es «una opción que no ha incorporado el legislador español» | BOCG A-60-3 |
| 15 dic 2025 | ATA denuncia al Gobierno ante la Comisión por no adoptar el IVA franquiciado | Prensa (EFE) |
| 11 mar 2026 | La Comisión decide llevar a España ante el Tribunal de Justicia. Literal: «España ha indicado que no tiene intención de aplicar la exención del IVA para las pymes establecida en la Directiva» | Comisión Europea |
| 26 mar 2026 | El Congreso aprueba por 339 votos una proposición no de ley de Junts que insta a «aplicar la directiva europea 2020/285». No vinculante | Diario de Sesiones 175 |
| 19 may 2026 | Recurso de la Comisión registrado en el TJUE: asunto C-504/26. Pide una suma a tanto alzado mínima de 7.540.000 € y una multa coercitiva de 135.811,20 € al día | CURIA |
| Jul 2026 | Hacienda negocia con Junts un umbral de «85.000 € o inferior» por real decreto-ley, ligado al decreto de vivienda; el decreto se retira del Consejo de Ministros del 28 de julio | Prensa |
| Hoy (8 sept 2026) | Nada en el BOE. Ni régimen nacional ni transfronterizo: la ley de la DAC8 sigue en la Comisión de Hacienda del Congreso | Ficha 121/000060 |
Verificado el 8 de septiembre de 2026. Las filas marcadas como prensa no tienen documento oficial: las incluyo porque explican los titulares, no porque prueben nada.
Lo que votó el Congreso no cambia la Ley del IVA
El 26 de marzo de 2026 el Pleno aprobó, con 339 votos a favor, 5 en contra y 6 abstenciones, el punto 7 de una proposición no de ley de Junts: «Aplicar la directiva europea 2020/285 que permite eximir del IVA a los autónomos que facturen menos de 85.000 euros». De ahí salieron los titulares de «adiós al IVA». Pero una proposición no de ley es un mandato político sin efecto jurídico: no modifica la Ley 37/1992 ni obliga al Gobierno a nada. El mismo día se convalidaba un real decreto-ley que necesitaba el voto de Junts; la prensa lo interpretó como el precio de ese apoyo.
Lo que vino después lo confirma. En el Pleno del 22 de abril la portavoz de Junts preguntó al presidente: «¿Han aprobado el IVA franquiciado en el Consejo de Ministros? No». Y el 6 de mayo el ministro Bolaños, según la prensa, dijo que «no hay ninguna obligación de acordar un determinado importe de facturación para evitar o eximir de tributación a los autónomos». Junts ha registrado además dos proposiciones de ley (abril y junio de 2026) con un régimen voluntario hasta 85.000 € y una sola declaración anual; ninguna ha sido tomada en consideración.
Las organizaciones de autónomos tampoco están de acuerdo entre ellas: ATA pide los 85.000 € y habla de «liquidez en vena» y unos 600 € de ahorro al año por autónomo; UPTA propone un umbral de 50.000 € para no vaciar el sistema de módulos. Hacienda, en el texto oficial de su enmienda, prefiere «los regímenes especiales simplificado y del recargo de equivalencia» que ya existen.
Lo que sí está tramitando Hacienda (y no te quita el IVA)
Aquí está la confusión más extendida en 2026. Hacienda ha dicho que la transposición «ya está en el Congreso». Es cierto, pero se refiere a la enmienda 59 al proyecto de ley 121/000060, que añade una disposición adicional novena a la Ley del IVA titulada «Opción por la aplicación del régimen de franquicia en otro Estado miembro». Sirve para que un autónomo español que venda en Portugal o Italia pueda acogerse a la franquicia allí, con una comunicación previa a la AEAT, un número de identificación y una declaración informativa trimestral.
De ese mismo bloque salen los modelos 041 y 350, cuyo proyecto de orden publicó Hacienda en noviembre de 2025: «Solicitud de franquicia en otros Estados miembros» y «Declaración informativa del volumen de operaciones comunitario». Si ves un titular tipo «Hacienda ya tramita el IVA franquiciado», es esto. Ni la enmienda ni los modelos eximen de IVA a nadie por vender en España. Y a 8 de septiembre de 2026 ni siquiera eso está aprobado: el proyecto sigue en fase de informe en la Comisión de Hacienda.
La demanda europea: por qué y cuánto
El recurso C-504/26, interpuesto el 19 de mayo de 2026, pide al Tribunal que declare que España ha incumplido el artículo 3.1 de la directiva por no transponerla, y que le imponga una suma a tanto alzado de al menos 7.540.000 € (o 32.430 € por día de retraso, si sale más) y una multa coercitiva de 135.811,20 € al día hasta que cumpla. La cifra de «3,4 millones» que circula en prensa no coincide con lo publicado por el Tribunal.
Lo importante para ti: la Comisión no exige que España exima del IVA a sus autónomos, porque eso es opcional. Exige que monte la parte transfronteriza, que es la única obligatoria. Así que aunque el Tribunal condene a España, la consecuencia sería aprobar la enmienda 59 y los modelos 041 y 350, no que tú dejes de presentar el modelo 303. No hay sentencia todavía.
¿Te compensaría? El ejemplo con 30.000 € de ingresos
Supón que se aprobara con el umbral máximo. Un autónomo con 30.000 € de ingresos al 21 % y 8.000 € de gastos con IVA (1.680 € de IVA soportado) hoy factura 36.300 € con impuesto, ingresa a Hacienda 4.620 € y se queda con un margen de 22.000 €. Con franquicia no repercute ni deduce, y el resultado depende por completo de a quién le vendes:
| Situación | Qué cobras | Tus gastos | Margen | Diferencia |
|---|---|---|---|---|
| Hoy, régimen general | 30.000 € + 6.300 € de IVA | 8.000 € (IVA deducido) | 22.000 € | — |
| Franquicia, clientes particulares, mismo precio final | 36.300 € sin IVA | 9.680 € (el IVA ya es coste) | 26.620 € | +4.620 € |
| Franquicia, clientes particulares, bajas el precio un 17 % | 30.000 € sin IVA | 9.680 € | 20.320 € | −1.680 € (pero eres más barato) |
| Franquicia, clientes empresas (deducen IVA) | 30.000 € sin IVA (no aceptarán 36.300) | 9.680 € | 20.320 € | −1.680 € |
Cálculo propio con las reglas de la directiva (no repercutir, no deducir). Parte del IVA no deducible se recupera como gasto en el IRPF. Verificado el 8 de septiembre de 2026.
La regla práctica: te compensaría si vendes sobre todo a particulares (peluquería, bar, taller que factura al conductor, apartamento turístico), tienes poco IVA soportado y no vas a hacer una inversión grande, y valoras librarte de las declaraciones trimestrales. No te compensaría si vendes a empresas, tienes muchos gastos con IVA o vas a comprar una furgoneta. Y en todas las propuestas, europea y españolas, el régimen es voluntario: nadie te metería en él sin pedirlo.
Un apunte que la gente olvida: si eres comerciante minorista ya estás en recargo de equivalencia y no presentas el 303; si tributas por módulos ya liquidas el IVA por índices. Son los dos regímenes que Hacienda cita para no transponer el nacional. Y la franquicia no cambiaría nada de Verifactu: seguirías obligado a emitir facturas con un sistema adaptado, como explico en Verifactu para autónomos: fechas reales.
Lo que hacen los demás países
| País | Umbral de franquicia | Fuente |
|---|---|---|
| Italia | 85.000 € (régimen forfettario, solo personas físicas) | Portal de la Comisión |
| Francia | 85.000 € para bienes, alojamiento y consumo en local; 37.500 € para servicios. El umbral único de 25.000 € previsto para 2025 se suspendió y se derogó | Portal de la Comisión |
| Alemania | 25.000 € del año anterior y 100.000 € del año en curso | Portal de la Comisión |
| Portugal | 15.000 € | Portal das Finanças |
| España | Sin régimen. Único país que no ha transpuesto la directiva | Comisión Europea, 11 de marzo de 2026 |
Consultado el 8 de septiembre de 2026. Fíjate en que la mayoría está muy por debajo de 85.000 €: la propuesta de UPTA de 50.000 € está más cerca de la media europea que la de ATA.
Historial de actualizaciones
- 8 de septiembre de 2026 — Primera publicación. Directiva sin transponer; Gobierno sin intención de aplicar el régimen nacional (comunicado de la Comisión de 11 de marzo de 2026); asunto C-504/26 registrado en el TJUE el 19 de mayo sin sentencia; proposición no de ley aprobada el 26 de marzo sin efecto jurídico; enmienda 59 (solo transfronteriza) en la Comisión de Hacienda; nada en el BOE.
Preguntas frecuentes sobre el IVA franquiciado
¿Cuándo entra en vigor el IVA franquiciado en España?
No hay fecha. A 8 de septiembre de 2026 no existe ninguna ley ni real decreto-ley publicado en el BOE que cree el régimen de franquicia del IVA. La Directiva (UE) 2020/285 lo permite desde el 1 de enero de 2025, pero es opcional para cada país y el Gobierno comunicó a la Comisión Europea que no tiene intención de aplicarlo.
¿Los autónomos que facturan menos de 85.000 euros ya no pagan IVA?
No. Esa cifra es el umbral máximo que permite la directiva europea, no una norma española. El Congreso aprobó el 26 de marzo de 2026 una proposición no de ley que insta al Gobierno a aplicarla, pero una proposición no de ley no modifica la Ley del IVA. Hoy todos los autónomos siguen repercutiendo y declarando el IVA como siempre, salvo los que ya están en recargo de equivalencia, módulos o actividades exentas.
¿Por qué la Comisión Europea ha demandado a España?
Por no transponer la directiva en plazo, con un recurso registrado en el Tribunal de Justicia el 19 de mayo de 2026 como asunto C-504/26, en el que pide una suma a tanto alzado mínima de 7.540.000 euros y una multa de 135.811,20 euros al día. Pero la Comisión solo exige la parte obligatoria de la directiva, el procedimiento para que los autónomos españoles usen la franquicia en otros países de la UE; el régimen nacional sigue siendo opcional.
¿Qué es lo que Hacienda dice que ya está en el Congreso?
La enmienda 59 del Grupo Socialista a la ley de la DAC8, que añade a la Ley del IVA la opción de aplicar la franquicia en otro Estado miembro, con los modelos 041 y 350. Solo sirve para vender sin IVA en otros países de la UE si facturas menos de 100.000 euros en total. No exime de IVA por vender en España, y a 8 de septiembre de 2026 tampoco está aprobada.
¿Cómo funcionaría el IVA franquiciado si se aprobara?
Sería voluntario: quien no superase el umbral no repercutiría IVA en sus facturas, no podría deducir el IVA de sus compras y presentaría, como mucho, una declaración anual simplificada. Compensa a quien vende a particulares y tiene pocos gastos con IVA; perjudica a quien vende a empresas o va a hacer una inversión grande, porque el IVA soportado se convierte en coste.
¿Qué umbral aplican otros países de la UE?
Italia 85.000 euros, Francia 85.000 para bienes y 37.500 para servicios, Alemania 25.000 euros del año anterior y Portugal 15.000 euros, según el portal de la Comisión Europea y las administraciones nacionales. En España, ATA pide 85.000 euros y UPTA propone 50.000.
¿El IVA franquiciado me libraría de Verifactu?
No. Verifactu regula cómo se emiten y registran las facturas, no el IVA que llevan. Un autónomo en franquicia seguiría obligado a facturar con un sistema adaptado desde el 1 de julio de 2027, o antes si es sociedad. Las fechas reales están en el artículo sobre Verifactu para autónomos de este blog.