
Autónomo: 9 cosas que hacer antes del 31 de diciembre de 2026 para pagar menos (y preparar 2027)
La respuesta directa: lo que más rebaja la renta de un autónomo en diciembre es el plan de pensiones (hasta 5.750 euros), adelantar gastos que ibas a tener igualmente y no olvidar las decisiones con fecha: renunciar a módulos y cambiar tu base de cotización para 2027.
No es una lista de trucos. Son las nueve cosas que reviso cada diciembre con los autónomos con los que trabajo en la Región de Murcia, con la norma de cada una y lo que no conviene hacer.
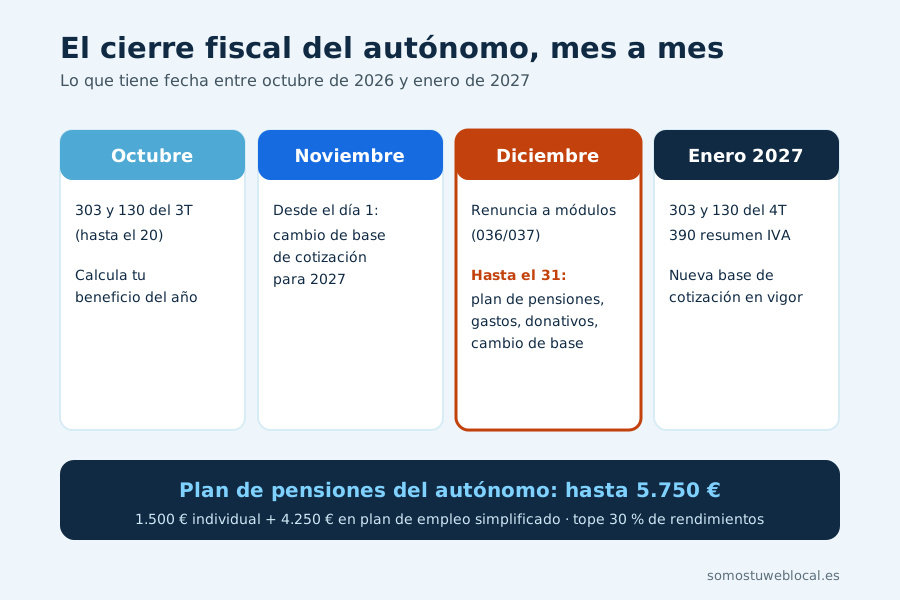
La lista, de más a menos impacto
| # | Qué | Hasta cuándo | Para quién |
|---|---|---|---|
| 1 | Aportar al plan de pensiones | 31 de diciembre | Todos |
| 2 | Adelantar gastos e inversiones que ya necesitas | 31 de diciembre | Estimación directa |
| 3 | Revisar tu libro de gastos: que no falte nada | 31 de diciembre | Estimación directa |
| 4 | Renunciar (o no) a los módulos para 2027 | Diciembre de 2026 | Módulos |
| 5 | Cambiar tu base de cotización para 2027 | 1 de noviembre a 31 de diciembre | Todos |
| 6 | Decidir el criterio de cobros y pagos | Se marca en la renta | Profesionales y empresarios sin contabilidad mercantil |
| 7 | Donativos | 31 de diciembre | Todos |
| 8 | Comprobar las reducciones que te tocan | Antes de la renta | Nuevos autónomos y un solo cliente |
| 9 | Preparar enero: 303, 130 y 390 | Enero de 2027 | Todos |
1. El plan de pensiones: hasta 5.750 euros
Un autónomo puede reducir su base imponible con 1.500 euros al año en un plan individual y otros 4.250 euros en un plan de empleo simplificado para autónomos, hasta 5.750 euros, con el tope del 30 % de sus rendimientos netos (artículo 51.6 de la Ley del IRPF, en la redacción de la Ley 12/2022). Solo cuentan las aportaciones hechas antes del 31 de diciembre.
Con un tipo marginal del 30 %, aportar 5.750 euros rebaja la renta en unos 1.725 euros. Pero ese dinero queda inmovilizado hasta la jubilación (con excepciones) y tributa cuando lo rescatas. Es un aplazamiento del impuesto, no un regalo: tiene sentido si ese dinero no lo necesitas en el negocio.
2. Adelantar gastos que ibas a tener igualmente
Con el criterio general de devengo, un gasto cuenta en 2026 si el bien se entrega o el servicio se presta antes del 31 de diciembre. Lo razonable es adelantar lo que ya tenías previsto para enero: formación, reparaciones, material, software, la renovación de la web.
- Elementos nuevos de hasta 300 euros por unidad (un móvil, una impresora, un monitor): se amortizan enteros en el año, hasta 25.000 euros en total (artículo 12.3.e de la Ley del Impuesto sobre Sociedades, aplicable en estimación directa).
- La web y el software: una web de presentación es gasto del año; un programa a medida se amortiza. Lo tienes con las tablas en ¿es deducible la página web?
- Gastos de difícil justificación: si estás en directa simplificada, se aplican solos: el 5 % del rendimiento neto, con un máximo de 2.000 euros.
3. Que no se te quede ningún gasto fuera
Lo que más dinero hace perder no es un truco que no aplicas: son facturas de gastos que nunca llegan al gestor. La cuota de autónomos, el gestor, el seguro, el teléfono, las comisiones del banco y del TPV, las suscripciones de programas. Repasa tu banco de enero a diciembre y cruza cada cargo con tu libro de gastos. Si ese repaso te lleva una tarde, tiene solución: un programa que lea los movimientos y te avise de lo que falta.
4. Módulos: renunciar o quedarte en 2027
La renuncia se presenta con el modelo 036 o 037 durante diciembre de 2026 y te ata tres años a estimación directa; renunciar a los módulos arrastra también la renuncia al régimen simplificado del IVA. En 2026 los límites de 250.000 € y 125.000 € se mantuvieron por una nota de la Agencia Tributaria del 1 de abril de 2026, tras no convalidarse los decretos que los prorrogaban, y la reducción general del 5 % sigue en la orden de módulos de 2026.
A 29 de septiembre de 2026 no hay orden de módulos ni límites aprobados para 2027; suelen publicarse entre noviembre y diciembre. Si eres transportista, lo tienes en detalle en módulos para transportistas en 2027.
5. Tu base de cotización de 2027
Si pides el cambio de base entre el 1 de noviembre y el 31 de diciembre, se aplica desde el 1 de enero. Tienes que declarar a la vez los rendimientos que prevés. Usa lo que te ha enseñado 2026: si prevés ganar más en 2027, ajustar el tramo ahora evita que en la regularización te reclamen cuotas atrasadas; si prevés ganar menos, bajar te ahorra cuota desde enero. Cómo funcionan los tramos, en cotización por ingresos reales, y lo que se sabe de 2027 en cuota de autónomos 2027.
6, 7 y 8. Criterio de caja, donativos y reducciones
- Criterio de cobros y pagos (artículo 7.2 del Reglamento del IRPF): si no llevas contabilidad mercantil, puedes declarar ingresos y gastos cuando se cobran y se pagan. Se marca en la renta y te obliga tres años. Útil si tienes muchas facturas pendientes de cobro a final de año.
- Donativos a ONG y fundaciones acogidas a la Ley 49/2002: deduces el 80 % de los primeros 250 euros y el 40 % del resto (45 % si repites con la misma entidad), con el límite del 10 % de tu base liquidable.
- Reducciones del rendimiento: el 20 % por inicio de actividad en los dos primeros años con beneficio (artículo 32.3), y la reducción para autónomos económicamente dependientes o con un solo cliente (artículo 32.2). Confírmalas con tu gestor, porque se aplican en la renta y a veces se olvidan.
9. Enero: el trimestre más cargado
En enero se presentan el 303 y el 130 o 131 del cuarto trimestre y el resumen anual del IVA, el 390. En 2026 el plazo acabó el 30 de enero; el calendario oficial de 2027 aún no está publicado. Todos los plazos, en el calendario fiscal del autónomo.
Y la última recomendación, que no es fiscal: si no sabes tu beneficio a 1 de diciembre, no puedes decidir nada de lo anterior a tiempo. Si tus facturas y gastos están en un programa, el número está ahí cada día. Si están en papeles y en el correo, lo sabrás en abril, cuando ya no sirve. Es justo lo que resolvemos con un programa de facturación a medida.
Historial de actualizaciones
- 29 de septiembre de 2026 — Primera publicación. Sin orden de módulos ni calendario del contribuyente de 2027 publicados.
Preguntas frecuentes sobre el cierre fiscal del autónomo
¿Cuánto puede aportar un autónomo a un plan de pensiones en 2026?
Hasta 1.500 euros al año a un plan individual, más otros 4.250 euros si aporta a un plan de empleo simplificado para autónomos: 5.750 euros en total, con el límite del 30 % de la suma de sus rendimientos netos del trabajo y de actividades económicas. Para que cuenten en la renta de 2026, las aportaciones tienen que hacerse antes del 31 de diciembre.
¿Me conviene comprar un ordenador antes de fin de año?
Solo si lo necesitas para tu actividad. Si cuesta 300 euros o menos por unidad y es nuevo, lo puedes amortizar entero en 2026 (libertad de amortización, hasta 25.000 euros al año). Si cuesta más, se amortiza en varios años y el efecto en 2026 es pequeño. Comprar por comprar para pagar menos impuestos casi nunca sale a cuenta.
¿Hasta cuándo puedo renunciar a los módulos para 2027?
Durante el mes de diciembre de 2026, con el modelo 036 o 037. La renuncia te obliga a quedarte al menos tres años en estimación directa y arrastra también la renuncia al régimen simplificado del IVA. A 29 de septiembre de 2026 no se han publicado ni la orden de módulos ni los límites de 2027.
¿Cuándo tengo que pedir el cambio de base de cotización para enero?
Entre el 1 de noviembre y el 31 de diciembre. El cambio se aplica desde el 1 de enero y tienes que indicar a la vez los rendimientos netos que prevés para el año. Se puede cambiar hasta seis veces al año.
¿Facturar en enero en vez de en diciembre me ahorra impuestos?
No, si usas el criterio general de devengo: el ingreso cuenta en el año en que prestas el servicio o entregas el bien, aunque la factura salga en enero. Solo con el criterio de cobros y pagos, que se elige en la renta y obliga tres años, el ingreso cuenta cuando lo cobras. Y retrasar una factura no puede servir para ocultar un ingreso.
¿Qué impuestos tengo que presentar en enero de 2027?
Los del cuarto trimestre: IVA (303) y pago fraccionado del IRPF (130 o 131), y el resumen anual del IVA (390). En enero de 2026 el plazo fue hasta el 30 de enero; el calendario oficial de 2027 aún no está publicado, pero lo normal es que sea igual.