
¿Es deducible la página web? Cómo desgravan la web, el dominio, el hosting y el software de tu negocio
SÍ ES DEDUCIBLE
Si estás en estimación directa o tienes una sociedad, la web de tu negocio, su mantenimiento, el dominio, el hosting y la publicidad se deducen. Lo único que cambia es cuándo: todo de golpe o repartido en varios años.
La respuesta directa: una web sencilla de presentación es un gasto que restas el mismo año, y una web compleja que usas durante años como herramienta (tienda online, reservas, área de clientes) se amortiza. En los dos casos recuperas el IVA si tu actividad lo permite.
Me lo preguntan en casi todos los presupuestos, y con razón: no es lo mismo pagar 350 euros que pagar 350 euros que luego te ahorran impuestos. Aquí tienes qué dice la norma, con la fuente, y una calculadora con lo que te cuesta de verdad.
Gasto del año o amortización: qué dice la norma
La regla la da la Resolución del ICAC de 28 de mayo de 2013 sobre el inmovilizado intangible (norma sexta, apartado 5), que es la que usa Hacienda para saber cómo contabilizar una web:
| Concepto | Tratamiento | Cuándo deduces |
|---|---|---|
| Web de presentación o promoción del negocio | Gasto | El año en que se devenga |
| Web que es una herramienta de uso durante varios años (tienda, reservas, intranet) | Aplicación informática (intangible) | Repartido con la amortización |
| Mantenimiento, cambios y modernización de la web | Gasto | Cada año |
| Dominio, hosting, certificado SSL | Gasto | Cada año |
| Publicidad en Google o en redes sociales | Gasto | Cada año, con factura (consulta DGT V1139-25) |
| Programa a medida (facturación, gestión, ERP) | Aplicación informática | Repartido con la amortización |
| Ordenador, móvil o tableta de hasta 300 € por unidad | Libertad de amortización | Todo el primer año (hasta 25.000 € al año) |
Resolución del ICAC de 28 de mayo de 2013 (BOE-A-2013-5827), norma sexta; artículo 12.3.e de la Ley del Impuesto sobre Sociedades y Manual de Renta 2025 de la AEAT para los elementos de escaso valor; consulta vinculante V1139-25, de 30 de junio de 2025. Verificado el 29 de septiembre de 2026.
Si toca amortizar: los coeficientes
| Tu régimen | Elemento | Coeficiente máximo | Periodo máximo |
|---|---|---|---|
| Estimación directa simplificada | Equipos y programas informáticos (grupo 5) | 26 % | 10 años |
| Estimación directa normal y sociedades | Sistemas y programas informáticos | 33 % | 6 años |
| Estimación directa normal y sociedades | Equipos para procesos de información | 25 % | 8 años |
Orden de 27 de marzo de 1998 (BOE-A-1998-7200), tabla de amortización simplificada; tabla del artículo 12.1.a de la Ley 27/2014 publicada por la AEAT. Verificado el 29 de septiembre de 2026.
Un ejemplo: un programa de gestión a medida de 3.000 euros para un autónomo en simplificada se puede amortizar al 26 % (780 euros al año) hasta completar el importe. Si lo hace una sociedad, puede llegar al 33 % (990 euros al año). En la práctica, el gestor elige el coeficiente dentro de ese máximo.
Calculadora: lo que te cuesta de verdad tu web
Para una web tratada como gasto del año y un autónomo con derecho a deducir el IVA. El tipo marginal es el tramo de IRPF en el que te sitúa tu último euro de beneficio (desde el 19 % y subiendo según tus ingresos y tu comunidad autónoma).
Pagas el primer año (con IVA): 605,00 €
Recuperas de IVA: 105,00 € · Ahorras de IRPF: 150,00 €
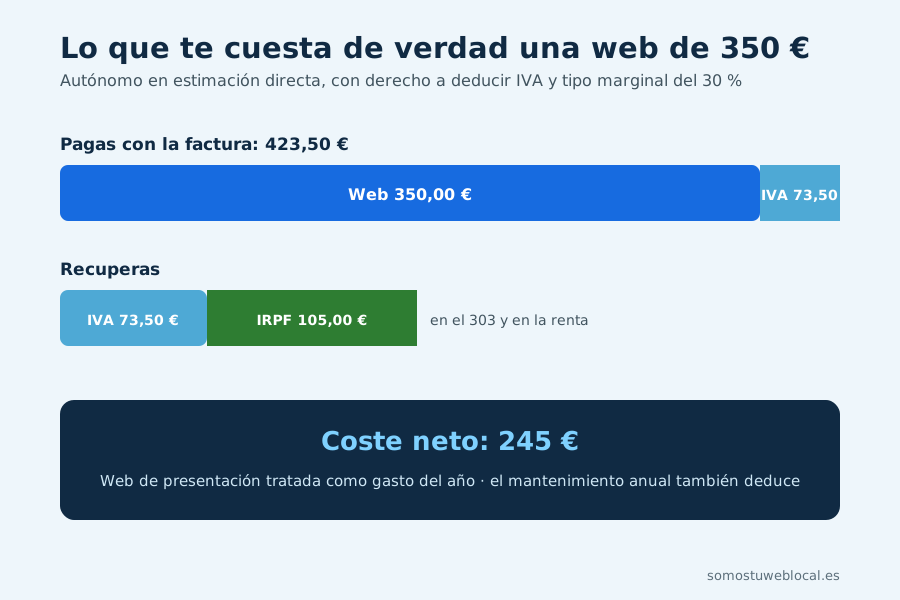
Coste neto el primer año: 350,00 €
Con nuestros precios publicados (web desde 350 € + IVA y 150 € + IVA al año de dominio, alojamiento y mantenimiento), un autónomo en el tramo del 30 % paga en neto unos 350 euros el primer año y 105 los siguientes. Puedes comprobarlo en cuánto cuesta una página web.
📥 Guía gratis: todas las subvenciones de IA 2026 en un PDF
Kit Digital, Kit Consulting, el bono de 600 millones y las autonómicas, comparadas y claras: cuál te conviene y cómo prepararte para no llegar tarde. Te la enviamos al momento.
El IVA de la web: cuándo lo recuperas
- Factura completa a tu nombre y con tu NIF. Un ticket o una factura a nombre de tu pareja no sirve.
- Uso exclusivo para el negocio. La web de tu peluquería, sí; tu blog personal de viajes, no.
- Actividad con derecho a deducir. Si estás en el régimen general o simplificado del IVA, lo recuperas en el 303.
- Recargo de equivalencia (comercio minorista): no deduces el IVA soportado.
- Franquicia del IVA: si te acoges, no repercutes IVA y tampoco lo deduces. Si dudas, lo explico en a quién le conviene el IVA franquiciado.
- Actividades exentas (algunas sanitarias, educativas): el IVA pasa a ser más coste.
Y si la web te la pagó el Kit Digital
Aquí se lía mucha gente. La Dirección General de Tributos lo ha aclarado en las consultas V0822-24 y V1966-24: la ayuda del Kit Digital es un rendimiento de tu actividad económica, no una ganancia patrimonial. Se imputa al ritmo de la amortización si financia algo que se amortiza, o en el año del gasto si financia un gasto.
Lo habitual es declarar la ayuda como ingreso y el servicio como gasto o amortización por su importe completo, de forma que se compensan. Lo que no cubre el bono es el IVA: el servicio del agente digitalizador tributa al 21 % (consulta V2597-25) y lo pagas tú, aunque lo recuperas en el 303 si tienes derecho a deducir. Todo el programa, en Kit Digital para autónomos.
Tres errores que te pueden tumbar la deducción
Pagar sin factura o a nombre de otro
Sin factura completa no hay gasto deducible ni IVA. Pide siempre la factura a tu NIF, también del dominio y del hosting.
No apuntarla en el libro registro
Si no está en tu libro de gastos o de bienes de inversión, Hacienda puede rechazarla. Cómo llevarlo sin complicarte, en el libro registro del autónomo.
Mezclar lo personal con lo del negocio
Una web que vende tus servicios es de la actividad. Una web donde mezclas negocio y vida personal abre la puerta a discutir la afectación.
Si estás pensando en hacer o renovar la web y tus cuentas del año van bien, tiene sentido encargarla antes del 31 de diciembre: el gasto cuenta en la renta de 2026. Lo explico con más ideas en qué hacer antes del 31 de diciembre.
Historial de actualizaciones
- 29 de septiembre de 2026 — Primera publicación. Criterio del ICAC de 2013, tablas de amortización vigentes y consultas DGT V0822-24, V1966-24, V2597-25 y V1139-25.
Preguntas frecuentes sobre deducir la página web
¿Un autónomo puede deducirse la página web?
Sí, si está en estimación directa y la web está afectada a su actividad: se paga con factura a su nombre y sirve para su negocio. Una web sencilla de presentación o promoción se trata como gasto del año; una web compleja que se usa como herramienta durante varios años (tienda, reservas, área de clientes) se amortiza como aplicación informática.
¿El dominio y el hosting son deducibles?
Sí. Son servicios que se consumen cada año, igual que el mantenimiento, las modificaciones de la web y la publicidad en Google o en redes sociales. Se deducen como gasto en el año en que se devengan, con su factura.
¿Cuántos años se amortiza una página web?
Si tu web se trata como aplicación informática y estás en estimación directa simplificada, la tabla oficial agrupa equipos y programas informáticos con un coeficiente máximo del 26 % y un periodo máximo de 10 años. En estimación directa normal y en sociedades, la tabla del Impuesto sobre Sociedades permite hasta el 33 % anual para programas informáticos (unos tres años).
¿Puedo deducir el IVA de la página web?
Sí, si tu actividad genera derecho a deducir el IVA, la factura está a tu nombre y la web se usa solo para el negocio. No podrás si estás en recargo de equivalencia (comercio minorista), en el régimen de franquicia del IVA o si tu actividad está exenta, como algunas sanitarias o formativas.
¿Cómo se declara el Kit Digital en la renta?
Según la Dirección General de Tributos (consultas V0822-24 y V1966-24), la ayuda del Kit Digital es un rendimiento de tu actividad económica. Se imputa al ritmo de la amortización si financia algo que se amortiza, o en el año del gasto si financia un gasto. A la vez, el gasto de la web o el servicio se deduce como cualquier otro. El IVA no lo cubre el bono: lo pagas tú al 21 %.
¿Es deducible una web si estoy en módulos?
En estimación objetiva (módulos) no deduces gastos reales: pagas por los signos o módulos de tu actividad. La web no rebaja tu IRPF, aunque el IVA puede ser deducible en el régimen simplificado dentro de sus reglas. Si tus gastos reales son altos, valora con tu gestor pasarte a estimación directa antes del 31 de diciembre.