
Módulos 2027 para autónomos: qué se sabe, qué límites aplican y qué tienes que decidir antes del 31 de diciembre
2027: ORDEN PUBLICADA, LÍMITES SIN FIJAR
Actualizado el 18 de noviembre de 2026: la orden de módulos para 2027 ya está publicada (Orden HAC/1161/2026, de 4 de noviembre, en el BOE del 5 de noviembre de 2026) y trae una reducción general del 5 % del rendimiento neto. Salvo para las actividades agrarias, no fija los límites: remite a la normativa del IRPF y del IVA de 2027. No he visto aprobada su prórroga. En 2026 se aplican los límites de 250.000 y 125.000 euros, según la nota técnica de la Agencia Tributaria.
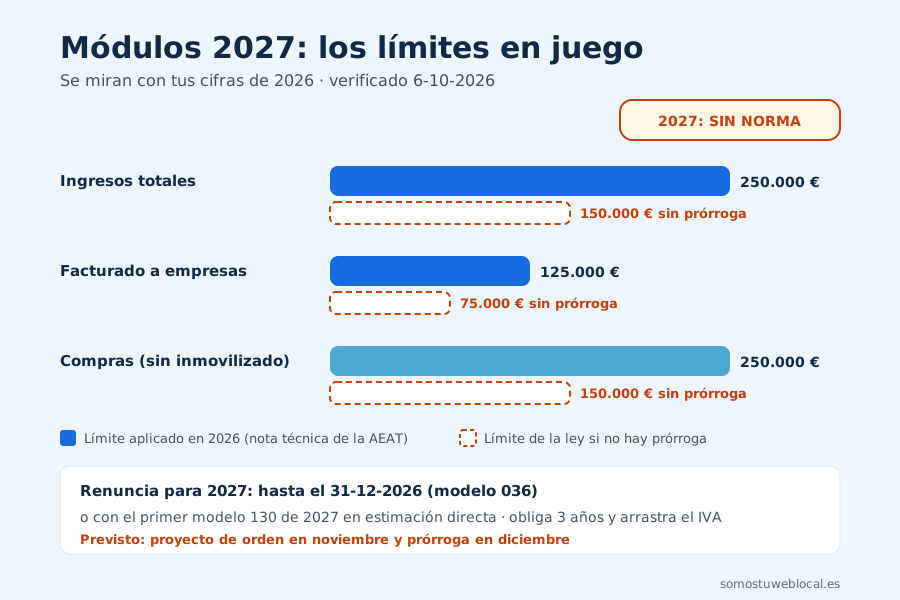
La respuesta directa: los módulos siguen existiendo y la orden para 2027 ya está en el BOE, pero no fija los límites generales: remite a la normativa del IRPF y del IVA de 2027. A 18 de noviembre de 2026 no he visto aprobada la prórroga de esos límites. Si no se prorrogaran, el límite bajaría a 150.000 euros de ingresos y 75.000 de facturación a empresas, y muchos bares, talleres y transportistas tendrían que pasar a estimación directa.
En 2026 vimos que la prórroga no es automática: el Congreso no convalidó el real decreto-ley de diciembre y hubo dos meses de incertidumbre hasta que Hacienda aclaró qué límites aplicar y abrió un plazo extra para renunciar. Esta página recoge lo que hay hoy y lo que conviene preparar para que diciembre no te pille sin números.
Qué ha pasado con los módulos en 2026, con fecha
| Fecha | Qué pasó | Estado |
|---|---|---|
| Diciembre de 2025 | Orden HAC/1425/2025 con los módulos de 2026; el 23 de diciembre, el Real Decreto-ley 16/2025 prorroga los límites de 250.000 y 125.000 euros | PUBLICADO |
| Enero de 2026 | El Congreso no convalida el Real Decreto-ley 16/2025 | DEROGADO |
| 3 de febrero de 2026 | El Gobierno repite la prórroga en el Real Decreto-ley 2/2026; plazo extraordinario de renuncia del 5 al 16 de febrero | DEROGADO EL 27 DE FEBRERO |
| 2026 | Nota técnica de la Agencia Tributaria: en 2026 se mantienen los límites de 250.000, 125.000 y 250.000 euros | CRITERIO VIGENTE |
| 5 de noviembre de 2026 | Orden HAC/1161/2026 con los módulos de 2027 (BOE núm. 276), con una reducción general del 5 % | PUBLICADO |
| Diciembre de 2026 (previsto) | Prórroga de los límites para 2027 (la orden de módulos no los fija) | PENDIENTE |
Orden HAC/1425/2025 y Reales Decretos-leyes 16/2025 y 2/2026 (BOE); resoluciones de derogación del Congreso; nota técnica de la Agencia Tributaria sobre los límites de exclusión del método de estimación objetiva. Verificado el 6 de octubre de 2026.
Los límites que tienes que vigilar con tus cifras de 2026
Los límites para estar en módulos en 2027 se miran con lo que factures y compres en 2026. Si los superas, quedas fuera desde el 1 de enero y durante los tres años siguientes.
| Magnitud (año anterior) | Límite 2026 | Límite sin prórroga |
|---|---|---|
| Ingresos del conjunto de actividades | 250.000 € | 150.000 € |
| Ingresos de operaciones en las que tienes que dar factura a un empresario o profesional | 125.000 € | 75.000 € |
| Compras de bienes y servicios (sin inmovilizado) | 250.000 € | 150.000 € |
Artículo 31 de la Ley 35/2006 del IRPF y disposición transitoria trigésima segunda, con el criterio de la nota técnica de la AEAT de 2026. Y cada actividad tiene sus propios límites de personal y vehículos en la orden de módulos. Verificado el 6 de octubre de 2026.
Comprueba tus cifras
Pon lo que llevas este año y lo que calculas hasta diciembre. Es orientativo: no tiene en cuenta los límites de personal o vehículos de tu actividad.
Con los límites de 2026 (si se prorrogan): puedes seguir en módulos.
Sin prórroga (150.000 / 75.000 €): puedes seguir en módulos.
Quién está en módulos y a quién le afecta
Los módulos son para actividades concretas que aparecen en la orden: bares, cafeterías y restaurantes, comercio al por menor, peluquerías y estética, taxis y transporte de mercancías por carretera, albañiles, fontaneros, electricistas, pintores y carpinteros, talleres de reparación, y actividades agrícolas y ganaderas (estas, con su propio régimen de índices). En lugar de pagar por lo que ganas, pagas por signos: personas empleadas, metros del local, potencia eléctrica, mesas o vehículos.
Si eres transportista, tienes los datos específicos de tu sector (vehículos, toneladas y la reducción del índice) en módulos del transporte en 2027. Si estás en estimación directa, nada de esto te afecta: sigues con tus modelos 130 y 303 como siempre.
La decisión de diciembre: seguir o renunciar
- Si no haces nada, sigues en módulos. Siempre que no superes ningún límite, el régimen se mantiene año a año.
- Para salir en 2027, renuncia hasta el 31 de diciembre de 2026 con el modelo 036 (declaración censal). También vale presentar en plazo el modelo 130 del primer trimestre de 2027 calculado en estimación directa: es la renuncia tácita.
- La renuncia te ata tres años y arrastra el IVA: sales también del régimen simplificado y pasas a liquidar el IVA por lo que cobras y pagas de verdad.
- Haz la cuenta antes, no en enero. Compara lo que pagas en módulos con lo que pagarías por tu beneficio real. La directa suele compensar si tus márgenes son bajos, si vas a invertir (local, furgoneta, maquinaria) o si tus signos (personal, metros) son altos para lo que facturas.
- Si se repite lo de 2026, puede haber un plazo extra a principios de año. No cuentes con él: en 2026 se abrió por una situación excepcional.
Qué vigilar en las próximas semanas
- Ya publicada: la Orden HAC/1161/2026, la orden de módulos para 2027, con una reducción general del 5 %.
- Diciembre: el real decreto-ley o la ley que prorrogue los límites. Si no se convalida, se repetiría el escenario de 2026.
- Tu cierre de 2026: ingresos, facturación a empresas y compras. Son los números con los que se decide si puedes seguir.
Historial de actualizaciones
- 18 de noviembre de 2026 — Los módulos de 2027 ya están en el BOE (Orden HAC/1161/2026, del 5 de noviembre de 2026) con una rebaja general del rendimiento neto para todas las actividades. La rebaja mayor de algunos titulares es de 2026 y solo para el campo, y la orden no fija los límites generales.
- 6 de octubre de 2026 — Primera publicación. Sin norma para 2027. Límites de 2026 según la nota técnica de la AEAT. Calendario de renuncia.
Preguntas frecuentes sobre los módulos en 2027
¿Siguen los módulos en 2027?
Sí. La orden de módulos para 2027 (Orden HAC/1161/2026) se publicó en el BOE el 5 de noviembre de 2026 y permite reducir un 5 % el rendimiento neto. La orden no fija los límites generales y remite a la normativa del IRPF y del IVA de 2027. A 18 de noviembre de 2026 no he visto aprobada su prórroga.
¿Cuáles son los límites de módulos en 2026?
Según la nota técnica que publicó la Agencia Tributaria en 2026, en 2026 se aplican los mismos límites que en años anteriores: 250.000 euros de ingresos del conjunto de actividades, 125.000 euros de facturación a empresarios y profesionales que te deban emitir factura, y 250.000 euros de compras de bienes y servicios sin contar inmovilizado. Los límites se miran sobre el año anterior.
¿Qué pasa con los módulos si no se prorrogan los límites?
Se aplicarían los límites que marca la ley sin prórroga: 150.000 euros de ingresos y 75.000 euros de facturación a empresarios y profesionales. Quien los superase en 2026 quedaría fuera de módulos en 2027 y pasaría a estimación directa. Por eso conviene saber tus cifras de 2026 antes de diciembre.
¿Cuándo se puede renunciar a los módulos para 2027?
En diciembre de 2026, presentando el modelo 036 hasta el 31 de diciembre. También se entiende que renuncias si presentas en plazo el primer pago fraccionado de 2027 (el modelo 130 del primer trimestre, hasta el 20 de abril) por estimación directa. En 2026 Hacienda abrió además un plazo extraordinario en febrero por el lío de la prórroga; no se sabe si lo habrá en 2027.
¿Cuánto tiempo obliga la renuncia a los módulos?
Tres años como mínimo. Pasado ese tiempo se prorroga sola año a año salvo que revoques la renuncia en diciembre. Y ojo: renunciar a módulos en el IRPF supone salir también del régimen simplificado del IVA (y al revés) durante el mismo periodo.
¿Me conviene salir de módulos?
Depende de tus gastos reales. En módulos pagas por signos (personas, metros, kilovatios, mesas) aunque ganes menos; en estimación directa pagas por lo que ganas de verdad, pero tienes que llevar libros y justificar cada gasto. Si tus beneficios reales son bajos o vas a hacer una inversión grande, la directa suele salir mejor. Haz la cuenta con tu gestoría con los números de 2026 antes de diciembre.
¿Qué tiene que ver Verifactu con los módulos?
Quien tributa solo en módulos en el IRPF y en régimen simplificado o recargo de equivalencia en el IVA no está obligado a Verifactu por esas actividades. Si renuncias y pasas a estimación directa, tu programa de facturación sí tendrá que cumplir con Verifactu cuando sea obligatorio.