
Retención de IRPF en la factura del autónomo: cuándo poner el 7 %, el 15 % o ninguna
TIPOS VIGENTES EN 2026, SIN CAMBIOS PARA 2027
Cuadro oficial de la Agencia Tributaria de septiembre de 2026: 15 % general para profesionales y 7 % para los que empiezan. No hay nada aprobado que los cambie en 2027.
La respuesta directa: solo llevan retención las facturas de actividades profesionales (y algunas en módulos) dirigidas a empresas o autónomos. Si tienes un comercio, un bar o un taller, o si le facturas a un particular, tu factura va sin retención.
Me lo preguntan casi todos los clientes cuando les monto la facturación en la web o en un programa a medida, porque de esa respuesta depende cómo se configura cada serie de facturas. Aquí va con la norma delante y una calculadora para que no te equivoques de total.
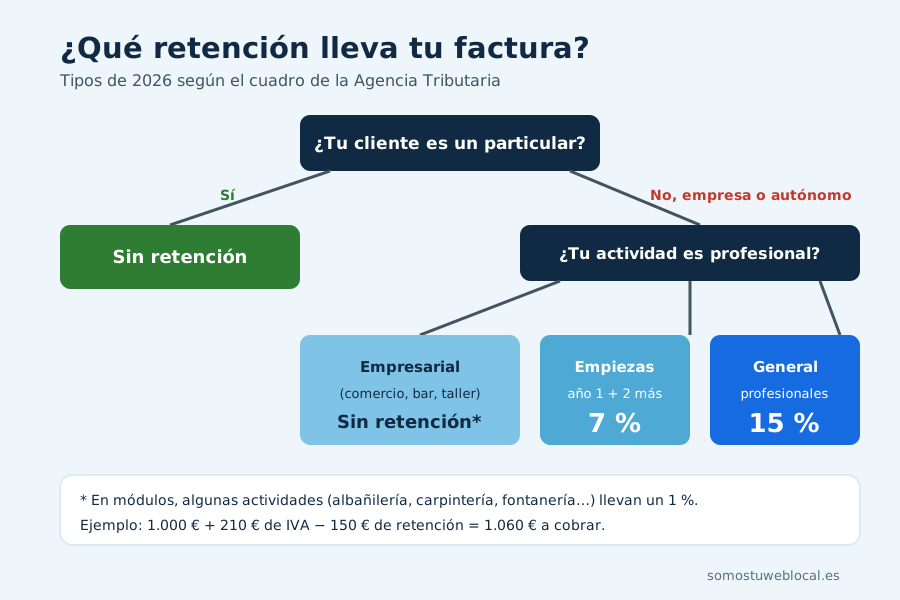
La tabla: qué retención lleva tu factura
| Tu caso | Retención | Norma |
|---|---|---|
| Profesional (secciones 2.ª y 3.ª del IAE) que factura a empresa o autónomo | 15 % | Art. 101.5 LIRPF y 95.1 RIRPF |
| Profesional en el año de inicio y los dos siguientes | 7 % | Art. 95.1 RIRPF |
| Recaudadores municipales, mediadores de seguros con auxiliares, delegados comerciales de Loterías | 7 % | Art. 95.1 RIRPF |
| Cursos, conferencias, seminarios | 15 % | Art. 101.3 LIRPF |
| Determinadas actividades empresariales en módulos (albañilería, carpintería, fontanería, pintura…) | 1 % | Art. 95.6 RIRPF |
| Actividades agrícolas y ganaderas | 2 % (1 % engorde de porcino y avicultura) | Art. 95.4 RIRPF |
| Alquiler de un local a una empresa o autónomo | 19 % | Art. 101.8 LIRPF |
| Comercio, hostelería, peluquería, taller… en estimación directa | Sin retención | Art. 95 RIRPF no la prevé |
| Cualquier factura a un particular | Sin retención | Solo retiene quien paga en su actividad |
Cuadro de tipos de retención del IRPF 2026 de la Agencia Tributaria (versión aplicable desde el 10 de septiembre de 2026, que solo añade una reducción para La Palma) y páginas de la sede sobre obligados a retener. Verificado el 29 de septiembre de 2026.
La frontera entre profesional y empresarial la marca tu epígrafe del IAE: las secciones 2.ª (profesionales) y 3.ª (artistas) llevan retención; la sección 1.ª (empresariales) no, salvo los casos de módulos del 1 %. Un diseñador gráfico retiene; una tienda de ropa no. Tu epígrafe está en tu alta (modelo 036 o 037).
El 7 % de los nuevos autónomos, bien explicado
- Cuánto dura: el año en que empiezas y los dos siguientes. Si te das de alta en octubre de 2026, puedes aplicarlo en 2026, 2027 y 2028.
- Requisito: no haber ejercido ninguna actividad profesional en el año anterior al inicio.
- Cómo se aplica: comunicándoselo por escrito a cada cliente, que tiene que guardar la comunicación firmada. Sin ese papel, el cliente debería retenerte el 15 %.
- Lo que no es: un escalado «7 %, 10 %, 15 %». Es el 7 % los tres años y luego el 15 %.
Calculadora de la factura con IVA y retención
IVA: 210,00 € · Retención: −150,00 €
Total a cobrar: 1.060,00 €
Tu cliente ingresa los 150,00 € en Hacienda por ti (modelo 111) y tú los restas en tu IRPF.
La retención se calcula siempre sobre la base, sin IVA. El IVA lo ingresas tú en el modelo 303; la retención la ingresa tu cliente con el modelo 111 y la resume en el 190 a final de año.
Lo que debe llevar la factura (y lo que no)
El Real Decreto 1619/2012 fija el contenido de la factura completa (artículo 6): número y serie correlativos, fecha, nombre y NIF de emisor y destinatario, domicilios, descripción, base, tipo y cuota de IVA, y la fecha de la operación si es distinta. Curiosamente, la retención no aparece en esa lista: se refleja por la normativa del IRPF y porque tu cliente la necesita para cuadrar su 111.
La factura simplificada (el antiguo ticket) vale hasta 400 euros IVA incluido, o hasta 3.000 euros en sectores como comercio minorista, hostelería o peluquería, y no lleva retención porque se usa con particulares.
- Una serie distinta para rectificativas.
- La mención de exención o de inversión del sujeto pasivo cuando toque.
- En la línea de retención: el porcentaje y el importe en negativo.
Retenciones y modelo 130: la regla del 70 %
Si eres profesional y al menos el 70 % de tus ingresos del año anterior tuvieron retención, no estás obligado a presentar el modelo 130 cada trimestre (artículo 109 del Reglamento del IRPF). Es habitual en consultores o diseñadores que solo trabajan para empresas. Si tus clientes son sobre todo particulares, te toca el 130 y pagar el 20 % del rendimiento cada trimestre. Los plazos, en el calendario fiscal del autónomo.
Deja de calcularlo a mano: 2027 viene con Verifactu
Desde el 1 de julio de 2027 los autónomos que facturen con programa informático tendrán que usar uno adaptado a Verifactu (Real Decreto-ley 15/2025). Es buen momento para que la retención, el IVA y la numeración salgan solos:
- Si facturas poco y siempre igual, la aplicación gratuita de la AEAT puede bastarte.
- Si haces presupuestos que se convierten en facturas, con series distintas y clientes que te piden el 7 %, un programa a medida o una automatización de presupuestos y facturas te ahorra horas al mes y errores que luego cuestan.
- Fechas y multas de Verifactu, en Verifactu para autónomos.
Historial de actualizaciones
- 29 de septiembre de 2026 — Primera publicación con el cuadro de tipos de retención 2026 de la AEAT (versión del 10 de septiembre).
Preguntas frecuentes sobre la retención en las facturas
¿Qué retención pongo en mi factura si soy autónomo?
Si eres profesional (actividades de las secciones 2.ª y 3.ª del IAE: asesores, diseñadores, fisioterapeutas, arquitectos…) y facturas a una empresa o a otro autónomo, el 15 %, o el 7 % en el año en que empiezas y los dos siguientes. Si tu actividad es empresarial (comercio, hostelería, peluquería, taller) en estimación directa, no pones retención. Si facturas a un particular, tampoco.
¿Cuándo puedo aplicar el 7 % de retención?
En el año de inicio de tu actividad profesional y en los dos años siguientes, siempre que no hayas ejercido ninguna actividad profesional en el año anterior al inicio. Tienes que comunicárselo por escrito a tu cliente, que debe conservar la comunicación firmada. No es un escalado 7-10-15: son tres años al 7 %.
¿Se pone retención en una factura a un particular?
No. Solo están obligadas a retener las empresas y los autónomos que te pagan en el ejercicio de su actividad. Si tu cliente es una persona que contrata para sí misma, la factura va sin retención y tú ingresas el IRPF con el modelo 130.
¿La retención se calcula sobre el total con IVA?
No. La retención se calcula sobre la base imponible, sin IVA. En una factura de 1.000 euros al 21 % de IVA y 15 % de retención: 1.000 + 210 de IVA − 150 de retención = 1.060 euros a cobrar.
¿Si me retienen en todas las facturas tengo que presentar el modelo 130?
No, si eres profesional y al menos el 70 % de tus ingresos del año anterior tuvieron retención. En ese caso no estás obligado a los pagos fraccionados del modelo 130, aunque puedes presentarlos si te conviene. En el primer año se mira el propio trimestre.
¿Cambian los tipos de retención en 2027?
A 29 de septiembre de 2026 no hay ningún cambio aprobado ni anunciado en los tipos de retención de actividades para 2027. Lo que sí cambia es cómo facturas: desde el 1 de julio de 2027 los autónomos que facturen con programa informático tendrán que usar uno adaptado a Verifactu.