Absorción y compensación del SMI 2026: qué pluses puede comerse la subida y cuáles no
LA ABSORCIÓN SIGUE PERMITIDA EN 2026
Verificado el 9 de octubre de 2026: el Real Decreto 126/2026 mantiene la compensación «en su conjunto y cómputo anual». La reforma anunciada para impedir que los pluses se coman la subida no se ha aprobado.
La respuesta directa: la empresa cumple el salario mínimo si todo lo salarial que cobras al año (salario base, pagas extra y complementos salariales) suma al menos 17.094 euros con jornada completa, aunque tu salario base sea menor de 1.221 euros. Por eso, cuando sube el SMI, a muchos trabajadores con pluses la nómina no les cambia: la subida se «absorbe» con los complementos. Lo que no cuenta son los pluses extrasalariales, como el de transporte, ni las horas extra.
Es la duda que más se repite cada febrero, cuando sale el real decreto: «ha subido el SMI y yo cobro lo mismo». Abajo tienes qué dice la norma, qué pluses se pueden absorber y una calculadora para comprobar tu nómina.
¿Qué dice la norma sobre la compensación del SMI?
El artículo 3 del Real Decreto 126/2026 dice que la subida del salario mínimo no afecta a los salarios que, «en su conjunto y cómputo anual», ya sean superiores al SMI. Para comparar se toma el importe anual de 17.094 euros con jornada completa. El artículo 2 añade que los complementos salariales del convenio se suman al SMI según lo que diga cada convenio.
En la práctica, la comparación se hace así: sumas todo lo salarial que cobras en el año por tu jornada ordinaria y lo comparas con 17.094 euros (o su parte proporcional si trabajas a tiempo parcial). Si llegas, la empresa cumple. Si no llegas, te debe la diferencia.
¿Qué pluses se pueden absorber y cuáles no?
Se pueden compensar con el SMI los conceptos salariales homogéneos con el salario: el salario base, las pagas extra y los complementos salariales de puesto, actividad o cantidad de trabajo. No se pueden compensar las percepciones extrasalariales ni lo que pagas por trabajar más allá de la jornada.
| Concepto | ¿Cuenta para llegar al SMI? | Por qué |
|---|---|---|
| Salario base | Sí | Es salario de la jornada ordinaria |
| Pagas extra | Sí | Se compara en cómputo anual |
| Pluses salariales de convenio (actividad, puesto, productividad, nocturnidad, peligrosidad) | Sí, salvo que el convenio lo impida | El Supremo los considera homogéneos (STS 7-3-2024) |
| Antigüedad y otros pluses personales | Depende del convenio | Muchos convenios los excluyen expresamente |
| Plus de transporte, dietas, desgaste de herramientas | No | Son extrasalariales (art. 26.2 ET) |
| Horas extraordinarias | No | El SMI se refiere a la jornada ordinaria |
| Salario en especie | No para la parte en dinero | No puede rebajar el SMI en dinero (art. 26.1 ET) |
Fuente: Real Decreto 126/2026, artículos 2 y 3 (BOE de 19 de febrero de 2026); Estatuto de los Trabajadores, artículo 26; sentencia del Tribunal Supremo de 7 de marzo de 2024 sobre el plus de transporte. Verificado el 9 de octubre de 2026.
La sentencia del Supremo de marzo de 2024 resolvió un caso de una empresa que había usado el plus de transporte para llegar al SMI: no puede hacerlo, porque ese plus compensa un gasto, no el trabajo. En cambio, sí admitió compensar con pluses salariales como el de nocturnidad.
Dos ejemplos con números
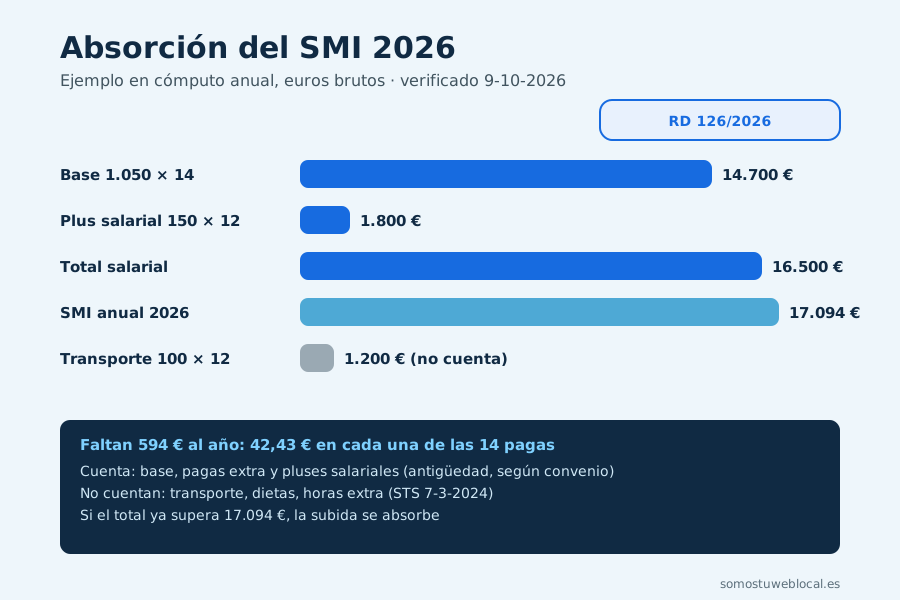
Ejemplo 1, no llega. Salario base de 1.050 euros en catorce pagas (14.700 euros al año) más un plus de convenio de 150 euros en doce pagas (1.800 euros). Total salarial: 16.500 euros. Faltan 594 euros al año para el mínimo de 17.094, unos 42,43 euros al mes en catorce pagas. Si además cobra 100 euros de plus de transporte, no cambia nada: ese plus no cuenta.
Ejemplo 2, sí llega. Salario base de 1.000 euros en catorce pagas (14.000 euros) más 300 euros al mes de nocturnidad en doce pagas (3.600 euros). Total: 17.600 euros, por encima del mínimo. Cuando subió el SMI de 1.184 a 1.221 euros, la empresa pudo absorber la subida con la nocturnidad y su nómina no cambió, salvo que su convenio diga otra cosa.
Calculadora: ¿tu nómina llega al salario mínimo?
Lo que cuenta para el SMI: 16.500,00 € al año.
Mínimo para tu jornada: 17.094,00 € al año.
Faltan 594,00 € al año (42,43 € en cada una de tus pagas).
Tus 1.200,00 € al año de pluses extrasalariales no cuentan para llegar al mínimo.
Orientativo, para jornada ordinaria y un año completo. No tiene en cuenta lo que diga tu convenio sobre absorción ni pluses personales como la antigüedad. Si te sale que no llegas, habla con la empresa o con tu gestoría antes de reclamar.
Lo que conviene saber si eres trabajador o empresa
- Mira tu convenio primero. Algunos convenios prohíben absorber la subida del SMI con determinados pluses. Si el tuyo lo prohíbe, la empresa tiene que subirte aunque ya cobres más que el mínimo.
- El cómputo es anual. Un mes con menos pluses no es un incumplimiento si el año completo llega a 17.094 euros con jornada completa.
- Con pagas prorrateadas, igual. Lo que se compara es el total del año, cobres en doce o en catorce pagas.
- Para el dueño. Absorber es legal, pero explícalo en la nómina: una línea de «absorción SMI» evita malentendidos. El coste real de un empleado está en la calculadora de coste de un trabajador.
- Si el SMI 2027 se aprueba tarde, la absorción también afecta a los atrasos: si tus pluses cubren la subida, no hay atrasos que cobrar. Lo explico en atrasos del SMI 2027.
Historial de actualizaciones
- 9 de octubre de 2026 — Primera publicación. Regla de compensación del RD 126/2026 (art. 3), qué pluses cuentan según el Supremo (STS 7-3-2024), ejemplos y calculadora. Reforma de la absorción: anunciada, sin aprobar.
Preguntas frecuentes sobre la absorción del salario mínimo
¿Qué es la absorción y compensación del salario mínimo?
Es la regla por la que el SMI no se compara con tu salario base, sino con todo lo salarial que cobras al año. Si la suma de salario base, pagas extra y complementos salariales llega a 17.094 euros con jornada completa en 2026, la empresa cumple el mínimo y no tiene que subirte nada aunque el SMI suba. Lo dice el artículo 3 del Real Decreto 126/2026, con la expresión «en su conjunto y cómputo anual».
¿La empresa puede absorber el plus de transporte con la subida del SMI?
No. El plus de transporte, las dietas, el quebranto de moneda o el desgaste de herramientas son percepciones extrasalariales (artículo 26.2 del Estatuto de los Trabajadores) y no cuentan para llegar al SMI. El Tribunal Supremo, en su sentencia del 7 de marzo de 2024, lo confirmó: los pluses salariales se pueden compensar, el de transporte no, porque no es homogéneo con el salario.
¿Las horas extra cuentan para llegar al salario mínimo?
No. El SMI se refiere a la jornada legal ordinaria, así que lo que cobras por horas extraordinarias se paga aparte y no sirve para completar el mínimo. Tampoco cuentan las horas complementarias de un contrato a tiempo parcial para cumplir el mínimo de las horas pactadas.
¿Me tienen que subir el sueldo si sube el SMI y ya cobro más con los pluses?
Si todo lo salarial que cobras al año ya supera el nuevo SMI, no. La empresa puede «absorber» la subida con tus complementos y tu nómina queda igual, salvo que tu convenio prohíba la absorción o la empresa haya pactado otra cosa contigo. Si te quedas por debajo, tiene que pagarte la diferencia.
¿Se ha prohibido la absorción de pluses en 2026?
No. El Gobierno anunció una reforma para que la subida del SMI no se la coman los complementos, pero a 9 de octubre de 2026 no se ha aprobado: el Real Decreto 126/2026 mantiene la regla de compensación en cómputo anual. Si se aprueba, actualizaré esta página.
¿Cuánto tengo que cobrar al año como mínimo en 2026?
Con jornada completa, 17.094 euros brutos al año: 1.221 euros al mes en catorce pagas o 1.424,50 en doce. A tiempo parcial, la parte proporcional: a media jornada, 8.547 euros. Eso es lo que debe sumar todo lo salarial, no solo el salario base.
¿El salario en especie cuenta para el SMI?
Solo en parte. El salario en especie (vivienda, coche, comida) no puede superar el 30 % de lo salarial ni rebajar la cuantía en dinero del SMI, según el artículo 26.1 del Estatuto de los Trabajadores. Es decir, los 17.094 euros tienen que cobrarse en dinero.