
SMI 2027 aprobado: 1.286 € al mes y tabla en neto
SMI 2027 APROBADO
El Real Decreto 1013/2026, de 18 de noviembre, publicado en el BOE núm. 288 del 19 de noviembre de 2026, fija el SMI 2027 en 42,87 € al día o 1.286 € al mes desde el 1 de enero de 2027. Hasta esa fecha rige el Real Decreto 126/2026.
La respuesta directa: el SMI 2027 ya está aprobado. El Real Decreto 1013/2026 lo fija en 1.286 € al mes en 14 pagas y 42,87 € al día desde el 1 de enero de 2027. Hasta esa fecha sigue vigente el de 2026 (Real Decreto 126/2026), con las cifras de las tablas de abajo.
Lo escribo porque en enero hay que hacer una nómina sin saber todavía la cifra nueva, y los titulares mezclan lo que piden los sindicatos con lo que está aprobado. Aquí separo tres cosas: lo oficial (el BOE), lo reclamado (la prensa) y lo que es solo mi cálculo, rotulado como escenario para que nadie lo confunda con una previsión.
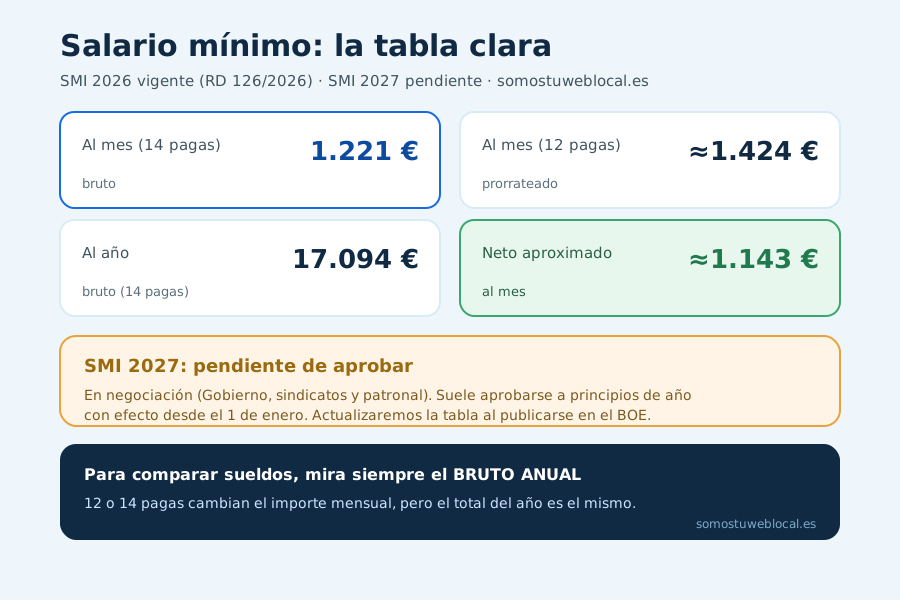
¿Está aprobado el SMI 2027? Sí, publicado en el BOE el 19 de noviembre de 2026
Sí. El Real Decreto 1013/2026, de 18 de noviembre, fija el SMI 2027 en 1.286 € al mes desde el 1 de enero de 2027. Hasta entonces sigue en vigor el Real Decreto 126/2026, con las cifras de la tabla de abajo.
Qué se baraja para 2027, y con qué estado:
| Qué | Valor | Fuente | Estado |
|---|---|---|---|
| SMI vigente al mes | 1.221 € | Real Decreto 126/2026 (BOE) | NORMA VIGENTE |
| SMI vigente al día | 40,70 € | Real Decreto 126/2026 (BOE) | NORMA VIGENTE |
| Subida que piden UGT y CCOO | 7 % | El Español, 13 de octubre de 2026 | POSICIÓN |
| Otros porcentajes que circulan en prensa | Sin cifra oficial | Ninguna norma ni comunicado oficial que los respalde | SIN CONFIRMAR |
| SMI 2027 al mes | 1.286 € | Real Decreto 1013/2026 (BOE) | APROBADO, DESDE EL 1-1-2027 |
SMI vigente en 2026: bruto, neto, al día y al año
Estas son las cifras que puedes usar hoy. Las de 12 pagas y las de neto son cálculos míos sobre las del real decreto.
| Concepto | Importe | Origen |
|---|---|---|
| SMI mensual (14 pagas) | 1.221 € brutos | Real Decreto 126/2026 |
| SMI mensual (12 pagas, extras prorrateadas) | 1.424,50 € brutos | Cálculo propio |
| SMI anual | 17.094 € brutos | Civio, sobre el BOE |
| SMI diario | 40,70 € brutos | Real Decreto 126/2026 |
| Neto aproximado (14 pagas) | ≈ 1.142,86 € al mes | Estimación propia (ver hipótesis más abajo) |
| Neto aproximado (12 pagas) | ≈ 1.333,33 € al mes | Estimación propia (ver hipótesis más abajo) |
Qué se pide para 2027 y quién lo pide
Según publicó El Español el 13 de octubre de 2026, UGT y CCOO reclaman que el salario mínimo suba un 7 % en 2027. Era una petición sindical. La cifra aprobada es de 1.286 € al mes. Si se aplicara tal cual, el SMI quedaría en 1.306,47 € al mes en 14 pagas.
Para seguir la negociación día a día, con quién se reúne y cuándo, tengo una página aparte: SMI 2027: negociación y última hora a octubre de 2026. Esta se queda con las cifras y las tablas.
Tabla de escenarios del SMI 2027 en bruto y neto
Antes de que se publicara el real decreto, calculé qué pasaría con varias subidas sobre los 1.221 € actuales. Son escenarios, no previsiones. El del 7 % corresponde a la petición sindical; los demás son tramos de cálculo para que veas cuánto se mueve la nómina con cada punto de subida, y ninguno equivale a una propuesta oficial.
Para el trabajador: cuánto se cobraría al mes
| Escenario | Bruto (14 pagas) | Bruto (12 pagas) | Neto aprox. (14 pagas) | Neto aprox. (12 pagas) |
|---|---|---|---|---|
| Sin subida (SMI 2026) | 1.221 € | 1.424,50 € | 1.142,86 € | 1.333,33 € |
| +2 % | 1.245,42 € | 1.452,99 € | 1.165,71 € | 1.360,00 € |
| +3 % | 1.257,63 € | 1.467,24 € | 1.177,14 € | 1.373,33 € |
| +4 % | 1.269,84 € | 1.481,48 € | 1.188,57 € | 1.386,67 € |
| +5 % | 1.282,05 € | 1.495,73 € | 1.200,00 € | 1.400,00 € |
| +7 % (petición sindical) | 1.306,47 € | 1.524,22 € | 1.222,86 € | 1.426,67 € |
Para la empresa: cuánto sube el salario por cada empleado en el mínimo
| Escenario | Bruto anual | Bruto diario | Más al año por empleado | Más por cada mes en 14 pagas |
|---|---|---|---|---|
| Sin subida (SMI 2026) | 17.094 € | 40,70 € | — | — |
| +2 % | 17.435,88 € | 41,51 € | 341,88 € | 24,42 € |
| +3 % | 17.606,82 € | 41,92 € | 512,82 € | 36,63 € |
| +4 % | 17.777,76 € | 42,33 € | 683,76 € | 48,84 € |
| +5 % | 17.948,70 € | 42,74 € | 854,70 € | 61,05 € |
| +7 % (petición sindical) | 18.290,58 € | 43,55 € | 1.196,58 € | 85,47 € |
Cálculo propio sobre el Real Decreto 126/2026. Ningún escenario es oficial. Son importes de salario bruto: no incluyen la cotización a cargo de la empresa, que depende de tus bases y te la calcula tu gestoría.
Lo que cuesta a la empresa, con la cotización incluida
El salario no es todo lo que paga la empresa. Hay que sumar la cotización empresarial, que en 2027 será del 30,73 % fijo (23,60 % de contingencias comunes, 5,50 % de desempleo en contratos indefinidos, 0,60 % de formación, 0,20 % de FOGASA y 0,83 % de MEI), más la prima de accidentes de cada actividad, que en hostelería y comercio ronda el 1,5 %.
| Escenario | Salario al año | Coste empresa al año (32,23 %) | Más que en 2026, por empleado |
|---|---|---|---|
| Sin subida (SMI 2026) | 17.094 € | 22.603 € | — |
| +2 % | 17.435,88 € | 23.055 € | +452 € |
| +3 % | 17.606,82 € | 23.281 € | +678 € |
| +4 % | 17.777,76 € | 23.508 € | +904 € |
| +5 % | 17.948,70 € | 23.734 € | +1.130 € |
| +7 % (petición sindical) | 18.290,58 € | 24.186 € | +1.582 € |
Cálculo propio sobre el SMI de 2026, los tipos de cotización de 2026 y el MEI de 2027 (0,83 % a cargo de la empresa, disposición transitoria de la Ley 21/2021). La prima de accidentes depende del CNAE. No incluye pagas de convenio por encima del SMI ni bonificaciones.
Calculadora del SMI 2027
Prueba la subida que quieras. Verás lo que cobraría el trabajador y lo que costaría a la empresa. Es orientativo: tu gestoría tiene tu convenio y tu CNAE.
Trabajador: 1.282,05 € brutos al mes en 14 pagas (1.495,73 € en 12 pagas). Neto aproximado: 1.200,00 € al mes en 14 pagas.
Empresa: 23.734 € al año por empleado; 23.734 € por toda la plantilla al SMI. Son +1.130 € más al año que en 2026.
El neto usa el mismo criterio que la tabla de arriba (bruto × 0,936, sin retención de IRPF). Los botones rápidos:
Cuándo se aprobaría el SMI 2027 y si habría atrasos
El real decreto de 2027 ya está publicado: es el Real Decreto 1013/2026, del BOE del 19 de noviembre de 2026, y entra en vigor el 1 de enero de 2027. Como referencia, esto es lo que pasó con el de 2026:
| Precedente 2026 | Qué pasó | Fuente |
|---|---|---|
| Publicación | El 19 de febrero de 2026, ya empezado el año | Civio |
| Entrada en vigor | El día siguiente al de su publicación | Real Decreto 126/2026 (BOE) |
| Efectos económicos | Desde el 1 de enero de 2026, con carácter retroactivo | Civio |
Es decir: el SMI de 2026 se publicó el 19 de febrero y se aplicó con efectos desde el 1 de enero, según Civio, así que los meses ya cobrados antes de la publicación quedaron por debajo de la cifra nueva. Como orden de magnitud, en el escenario del 7 % cada mensualidad pagada con la cifra antigua quedaría 85,47 € brutos por debajo para un trabajador a jornada completa en el mínimo; en el del 3 %, 36,63 €.
Qué vigilar, sin fechas inventadas:
- El real decreto en el BOE. Es la única señal que cambia la cifra legal. Fíjate en su disposición sobre efectos: desde cuándo se aplica.
- La fecha de entrada en vigor. En 2026 fue el día siguiente al de la publicación; comprueba si el de 2027 dice lo mismo.
- El tratamiento del IRPF. El neto de la tabla parte de que no hay retención; si cambian las reglas fiscales para 2027, cambia la columna de neto.
Cómo se calculan las diferencias y cuándo se cobran lo tienes en cuánto y cuándo se cobrarían los atrasos del SMI, y el efecto del calendario político en qué pasa con el SMI y las pensiones con Gobierno en funciones.
Qué hacer en tu negocio ante el SMI 2027
Si tienes empleados, la nómina de enero de 2027 se hace con la cifra que haya ese día. Esto es lo que yo dejaría preparado:
Localiza quién cobra cerca del mínimo
Haz una lista con el bruto anual de cada trabajador y marca a quien esté por debajo de 18.004 €, el término de comparación anual que fija el SMI 2027. Si cobra por encima, la subida del SMI no le toca directamente.
Simula con la tabla de la empresa
Multiplica la columna «más al año por empleado» por el número de afectados. Con tres trabajadores en el mínimo, el escenario del 3 % suma 1.538,46 € brutos al año y el del 7 %, 3.589,74 €. A eso súmale la cotización de empresa sobre la diferencia, que tu gestoría te calcula con tus bases.
Deja margen en la tesorería del primer trimestre
Si el real decreto llega con el año empezado y con efectos desde el 1 de enero, como en 2026, los meses ya pagados con la cifra antigua quedarían por debajo. Usa la columna «más por cada mes» para calcular cuánto supondría cada mes de retraso.
Ponlo al lado de tu convenio
Anota el salario de tabla de cada puesto según tu convenio junto a los escenarios. Así ves de un vistazo a qué puestos alcanzaría cada subida y a cuáles no.
Mínimos que casi nadie explica: hogar por horas y eventuales
El mismo Real Decreto 126/2026 fija dos mínimos específicos que siguen vigentes hasta que el SMI 2027 entre en vigor el 1 de enero de 2027:
| Caso | Mínimo vigente (SMI 2026) | Cómo se cuenta |
|---|---|---|
| Empleadas de hogar por horas | 9,55 € | Por hora efectivamente trabajada |
| Eventuales y temporeros de 120 días o menos | 57,82 € | Por jornada legal |
Desde el 1 de enero de 2027, el Real Decreto 1013/2026 los sube a 10,06 € por hora en el empleo de hogar y a 60,88 € por jornada legal para los eventuales de hasta 120 días. Los detalles de cotización y precio por hora están en salario mínimo de la empleada de hogar en 2026 y, para jornadas parciales, en salario mínimo por horas en 2026.
Historial de actualizaciones
- 21 de noviembre de 2026 — El SMI 2027 ya está publicado en el BOE (Real Decreto 1013/2026): 1.286 € al mes desde el 1 de enero de 2027, sin atrasos. Suben los mínimos del empleo de hogar y de los eventuales, y una deducción de IRPF evita que el salario mínimo tribute.
- 17 de noviembre de 2026 — Ha terminado la audiencia pública del borrador del SMI 2027, que sigue sin estar en el BOE. El borrador no aclara si estará exento de IRPF. Que el Consejo de Ministros lo apruebe hoy solo lo dice un medio, sin confirmación oficial.
- 8 de noviembre de 2026 — Añadimos el borrador de Trabajo para el SMI 2027 que recoge la prensa. Según ese medio, está en audiencia pública hasta el 16 de noviembre. No consta que esté aprobado ni publicado en el BOE.
- 29 de octubre de 2026: añadimos el coste para la empresa con cotización y una calculadora del SMI 2027. Esta página reúne ahora también el contenido de «SMI 2027: cuánto sube».
- 29 de octubre de 2026 — Actualizado: comprobado en el BOE que no hay real decreto del SMI 2027. Añadidos el estado verificado, el cuadro de qué se baraja con su fuente, la tabla de escenarios separada para trabajador (bruto y neto en 12 y 14 pagas) y para empresa (coste anual y por mes), la hipótesis del neto, el precedente de 2026 sobre publicación, vigencia y efectos, los pasos para negocios con empleados y los mínimos de hogar por horas y eventuales.
Preguntas frecuentes sobre el SMI 2027
¿Cuánto será el SMI en 2027?
1.286 € al mes en 14 pagas y 42,87 € al día desde el 1 de enero de 2027, según el Real Decreto 1013/2026, publicado en el BOE el 19 de noviembre de 2026.
¿Cuál es el SMI 2027 en 14 pagas y en 12 pagas?
En 2027 son 1.286 € al mes en 14 pagas, según el Real Decreto 1013/2026. Si tu empresa prorratea las extras en 12 pagas, cada nómina es más alta, pero el total del año es el mismo. Las cifras de 2026 en 14 y 12 pagas están en la tabla del trabajador.
¿Cuánto será el SMI 2027 en neto?
Depende de la cotización y de la retención. Para que el SMI 2027 no tribute, el Real Decreto-ley 38/2026 crea una deducción de IRPF de 1.033,58 € al año para rendimientos del trabajo de hasta 18.004 €. Para una estimación del neto, usa la calculadora de arriba. Es orientativo.
¿Cuándo se aprobará el SMI 2027?
Ya está aprobado: es el Real Decreto 1013/2026, de 18 de noviembre, publicado en el BOE el 19 de noviembre de 2026 y en vigor desde el 1 de enero de 2027.
¿Habrá atrasos si se aprueba después del 1 de enero?
No: el SMI 2027 entra en vigor el 1 de enero de 2027, sin efecto retroactivo. El de 2026 sí se aplicó con efectos desde el 1 de enero, según Civio, aunque se publicó en febrero.
¿Cuál es el SMI de 2026 por día?
40,70 € brutos al día, según el Real Decreto 126/2026. Es la cifra que sigue aplicándose mientras no haya otra.
Fuentes
Real Decreto 126/2026, por el que se fija el salario mínimo interprofesional para 2026 (BOE); Civio, «El BOE nuestro de cada día», 19 de febrero de 2026; El Español, 13 de octubre de 2026. Consulta de la sección I del BOE: 29 de octubre de 2026. Investigación asistida por IA; datos comprobados por Juanfran en las fuentes oficiales enlazadas.
Preguntas sobre el salario mínimo 2027
¿Cuál es el salario mínimo en 2027?
1.286 euros brutos al mes en 14 pagas (42,87 € al día, 18.004 € al año), desde el 1 de enero de 2027. Lo fija el Real Decreto 1013/2026, publicado en el BOE el 19 de noviembre de 2026. Hasta el 31 de diciembre sigue vigente el de 2026: 1.221 euros al mes.
¿Cuánto es el SMI 2026 al mes y al año?
El SMI de 2026 es de 1.221 euros brutos al mes en 14 pagas, lo que equivale a 17.094 euros brutos al año (Real Decreto 126/2026, una subida del 3,1 %). Si lo cobras en 12 pagas, el prorrateo son unos 1.424,50 euros brutos al mes. Es la referencia hasta que se apruebe el SMI de 2027.
¿Cuánto se queda el SMI en neto?
Depende de tu situación personal (hijos, tipo de contrato), pero en 14 pagas el SMI se cobra prácticamente íntegro porque no llega al mínimo para retener mucho IRPF; la retención suele ser baja o nula y la cotización del trabajador ronda el 6,4 %. Como referencia, el SMI de 2026 en 14 pagas queda en torno a 1.143 euros netos al mes. La cifra exacta la marca tu nómina.
¿Desde cuándo se cobra el nuevo salario mínimo?
El SMI suele aprobarse por Real Decreto a principios de año y aplicarse con efecto retroactivo desde el 1 de enero, aunque se publique en febrero. Eso significa que, cuando salga el de 2027, la empresa tendrá que abonar la diferencia de los meses ya pagados de ese año. Conviene tenerlo previsto en las nóminas de enero.
¿El SMI cuenta en 12 o en 14 pagas?
La cuantía oficial del SMI se fija en 14 pagas (12 mensualidades más dos pagas extra). Si tu convenio o contrato prorratea las pagas extra en 12 mensualidades, el importe mensual es mayor, pero el total anual es el mismo. Por eso, al comparar sueldos, hay que mirar siempre el bruto anual, no solo el mes.
¿Qué tiene que hacer una empresa cuando sube el SMI?
Revisar que ningún trabajador cobre por debajo del nuevo mínimo (en cómputo anual), ajustar las nóminas, aplicar la diferencia desde el 1 de enero si hay efecto retroactivo y actualizar los costes de Seguridad Social. Es un buen momento para revisar también las bonificaciones y que la nómina esté bien hecha; si lo llevas con hojas de cálculo, es fácil que se cuele un error.
Sigue por aquí
- Qué pasa con el SMI y las pensiones con Gobierno en funciones
- Finiquito con el Salario Mínimo 2026: Cuánto Te Corresponde
- Indemnización por Despido con el SMI 2026: Tabla y Calculadora
- Atrasos del SMI 2027: Cuánto y Cuándo Se Cobran
- Salario Mínimo por Horas 2026: Media Jornada, 20, 25 o 30 Horas
- Embargo de Nómina 2026: Cuánto Te Pueden Embargar + Calculadora
- Empleada de Hogar 2026: Salario Mínimo, Precio por Hora y Cotización
- ¿Cuánto Suben los Sueldos en 2027? Convenios, IPC y SMI
- MEI 2027: cuánto baja la nómina
- RD 723/2026: qué darle por escrito al trabajador
- Calculadora de finiquito en construcción (7 %)
- SMI 2027: cuánto podría subir y qué te costará por empleado
- Cuota de autónomos 2027
- Qué cambia en 2027 para autónomos y negocios
- Calendario fiscal del autónomo 2026-2027
- Programa de personal y fichaje a medida