Factura simplificada: requisitos, límite de 400 € y ejemplo
RESPUESTA CORTA
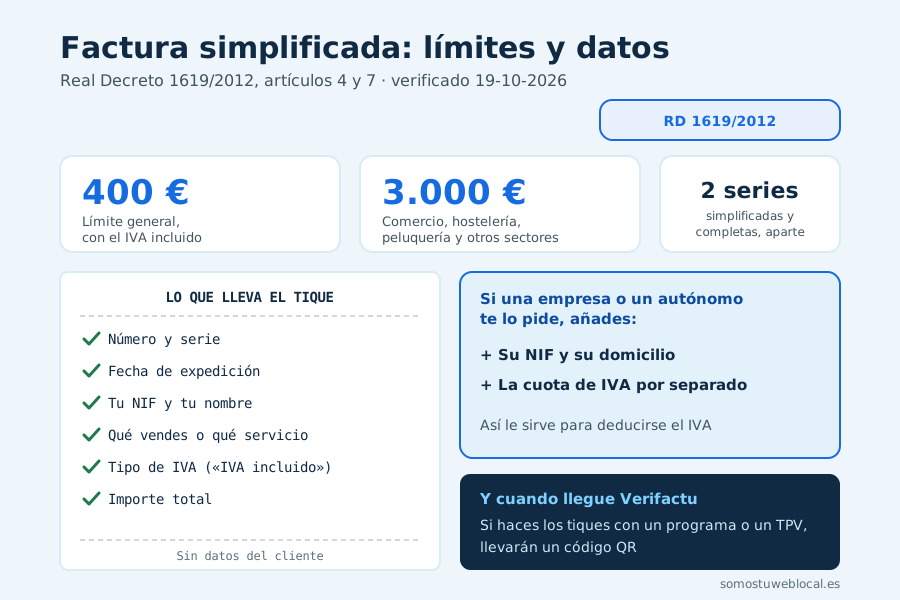
La factura simplificada es la que sustituyó a los tiques: una factura con menos datos que puedes hacer cuando el importe no pasa de 400 € con el IVA incluido, o de 3.000 € en comercio al por menor, hostelería, peluquería, transporte de personas y otros sectores. No lleva los datos del cliente, salvo que sea una empresa o un autónomo y te los pida: entonces añades su NIF y su domicilio, y el IVA aparte, y le sirve para deducírselo. Si también haces facturas completas, cada tipo va en su propia serie de numeración.
Qué es una factura simplificada
Es una factura de verdad, con menos datos que la completa. El reglamento de facturación, en vigor desde 2013, la creó para sustituir a los tiques, y por eso mucha gente la sigue llamando así. Cuenta igual que cualquier otra factura: la anotas en tu libro registro y su IVA va a tu declaración del trimestre.
La factura completa (u ordinaria) lleva todos los datos del artículo 6 del Real Decreto 1619/2012, incluidos el nombre, el NIF y el domicilio del cliente. La simplificada se rige por el artículo 7 y no los necesita. A cambio, solo puedes usarla en los casos del artículo 4.
¿Cuándo puedo hacer una factura simplificada?
En los casos del artículo 4 del reglamento. Los importes son por factura y con el IVA incluido:
| Caso | Límite por factura |
|---|---|
| Cualquier actividad | Hasta 400 € |
| Venta al por menor a consumidores finales, también la del fabricante que vende lo que produce | Hasta 3.000 € |
| Hostelería y restauración: restaurantes, bares, cafeterías, horchaterías, chocolaterías y comidas o bebidas para consumir en el acto | Hasta 3.000 € |
| Peluquería e institutos de belleza | Hasta 3.000 € |
| Transporte de personas y sus equipajes | Hasta 3.000 € |
| Venta ambulante y ventas o servicios a domicilio del consumidor | Hasta 3.000 € |
| Salas de baile y discotecas, instalaciones deportivas, revelado y estudios de fotografía, aparcamientos, tintorerías y lavanderías, autopistas de peaje, alquiler de películas y cabinas o tarjetas telefónicas anónimas | Hasta 3.000 € |
| Facturas rectificativas | Sin límite |
«Venta al por menor» quiere decir vender bienes a alguien que los compra como consumidor final, no para su negocio. Si una tienda de Mazarrón vende material a una empresa, esa venta no entra en el límite de 3.000 €: se aplica el general de 400 €.
Y hay operaciones en las que no puedes hacerla aunque no lleguen a 400 €: las entregas de bienes a otro país de la UE exentas de IVA, algunas ventas a distancia y ciertas operaciones con otros países en las que el IVA lo declara el cliente. Si vendes fuera de España, consúltalo con tu asesoría.
Comprueba tu caso y desglosa el IVA
Escribe el importe con IVA en euros, por ejemplo 11 o 1.250,50.
Puedes hacer factura simplificada
11,00 € no pasa del límite de 3.000 € de tu actividad.
Desglose para un cliente que te lo pida: 10,00 € + 1,00 € de IVA
Orientativo, según el artículo 4 del Real Decreto 1619/2012. Las rectificativas pueden ser simplificadas sea cual sea el importe, y las ventas a empresas o a otros países tienen sus propias reglas.
Qué datos debe llevar una factura simplificada
Los del artículo 7 del reglamento. Puedes añadir otros, como tu domicilio, tu teléfono o un mensaje de agradecimiento, pero estos no pueden faltar:
- Número y, si usas, serie. La numeración es correlativa dentro de cada serie: sin saltos ni números repetidos.
- Fecha de expedición. Y la de la operación o la del cobro anticipado, si es distinta.
- Tu NIF y tu nombre y apellidos, o la razón social completa si eres una sociedad.
- Qué vendes o qué servicio prestas. Basta con identificar el tipo de producto o servicio.
- El tipo de IVA aplicado. Puedes añadir «IVA incluido». Si en la misma factura hay productos a distintos tipos, tienes que separar la base de cada tipo.
- El importe total.
- Si corrige otra factura, cuál corrige y qué cambia.
- Las menciones especiales, cuando toquen: la referencia al artículo si la operación está exenta, «inversión del sujeto pasivo», «régimen especial del criterio de caja», «régimen especial de los bienes usados», «régimen especial de las agencias de viajes» o «facturación por el destinatario».
No hace falta poner los datos del cliente ni la cuota de IVA en euros. Las dos cosas cambian si el cliente es una empresa o un autónomo y te lo pide; lo ves en el ejemplo.
Simplificada o completa: qué cambia
| Dato | Factura simplificada (artículo 7) | Factura completa (artículo 6) |
|---|---|---|
| Número, serie y fecha | Sí | Sí |
| Tus datos | NIF y nombre o razón social | NIF, nombre o razón social y domicilio |
| Datos del cliente | Solo si te los pide: su NIF y su domicilio | Siempre: nombre o razón social, NIF y domicilio |
| Descripción | El tipo de producto o servicio | Las operaciones, con su precio unitario sin IVA |
| IVA | El tipo aplicado; la cuota aparte, solo si el cliente la pide | Base, tipo y cuota, siempre por separado |
| Límite | 400 € o 3.000 €, según la actividad | Ninguno |
Ejemplo de factura simplificada
Un desayuno para dos en una cafetería de Puerto de Mazarrón (datos inventados), al 10 % de IVA de la hostelería. A la izquierda, el tique de siempre. A la derecha, la misma venta cuando el cliente es una empresa y pide sus datos para deducirse el IVA.
CAFETERÍA EJEMPLO
Cafetería Ejemplo, S.L. · NIF B00000000
Paseo Marítimo, 1 · 30860 Puerto de Mazarrón
Factura simplificada T-2026-0153
19/10/2026 · 10:42
| 2 cafés con leche | 3,20 |
| 2 tostadas con tomate | 5,00 |
| 1 zumo de naranja | 2,80 |
| TOTAL | 11,00 € |
IVA incluido (10 %)
CAFETERÍA EJEMPLO
Cafetería Ejemplo, S.L. · NIF B00000000
Paseo Marítimo, 1 · 30860 Puerto de Mazarrón
Factura simplificada T-2026-0153
19/10/2026 · 10:42
Cliente: Talleres Ejemplo, S.L.
NIF B00000018
Calle Mayor, 3 · 30870 Mazarrón
| 2 cafés con leche | 3,20 |
| 2 tostadas con tomate | 5,00 |
| 1 zumo de naranja | 2,80 |
| Base imponible (10 %) | 10,00 |
| Cuota de IVA (10 %) | 1,00 |
| TOTAL | 11,00 € |
Lo marcado en azul es lo que se añade: el NIF y el domicilio del cliente, y la base y la cuota del IVA por separado (artículo 7.2 del reglamento). Fíjate también en la serie «T»: las simplificadas llevan la suya, distinta de la de las facturas completas.
¿Una factura simplificada sirve para deducir el IVA?
Solo si lleva los datos del comprador. Para deducirse el IVA, una empresa o un autónomo necesita una factura que cumpla el reglamento (artículo 97 de la Ley del IVA). En una simplificada, eso significa que figuren su NIF y su domicilio y la cuota de IVA por separado. Es lo que mucha gente llama «factura simplificada cualificada».
- Si vendes: cuando un cliente empresa o autónomo te pide sus datos en la factura, tienes que ponerlos. También si un particular los necesita para un derecho ante Hacienda (artículo 7.3).
- Si compras: un tique sin tus datos no te sirve para deducirte el IVA. Pide la factura con tu NIF y tu domicilio al pagar. Para tus gastos del IRPF también es la mejor forma de demostrar que el gasto es de tu negocio.
Numeración: una serie propia para las simplificadas
Si en el mismo año haces facturas simplificadas y completas, es obligatorio llevarlas en series separadas (artículo 7 del reglamento). Por ejemplo, «T-2026-0001» para las simplificadas y «F-2026-001» para las completas. Dentro de cada serie, la numeración es correlativa.
También puedes abrir series distintas si tienes varios establecimientos o actividades de distinta naturaleza, y conviene llevar las rectificativas en una serie aparte.
Factura simplificada y Verifactu
Verifactu también llega a los tiques. Si haces las facturas simplificadas con un programa, un TPV o una caja registradora con software, cada una tendrá que generar su registro de facturación y llevar impreso un código QR. Si el programa envía los registros a Hacienda, también la frase «VERI*FACTU» (artículo 7.5 del reglamento, añadido en 2023).
Las fechas que hoy fija el BOE son el 1 de enero de 2027 para las sociedades y el 1 de julio de 2027 para el resto, incluidos los autónomos. El Ministerio de Hacienda anunció el 5 de octubre de 2026 que las retrasará hasta octubre de 2028, pero a 19 de octubre de 2026 el cambio sigue sin publicarse en el BOE. Lo seguimos en Verifactu para autónomos: fechas.
| Cómo haces los tiques | ¿Le afecta Verifactu? |
|---|---|
| TPV, caja registradora con software o programa de facturación | Sí: tendrá que estar adaptado |
| Talonario de papel, a mano | No: no usas ningún programa |
| La aplicación gratuita de la AEAT | No sirve: no hace simplificadas |
La aplicación de facturación gratuita de Hacienda exige un destinatario en todas las facturas, así que no te sirve para la barra de un bar ni para el mostrador de una tienda: lo explico en el programa de facturación gratis de la AEAT. Y si quieres saber qué te juegas, mira las multas de Verifactu.
Errores habituales con las facturas simplificadas
- Pasar de 400 € fuera de los sectores del artículo 4. Por encima, toca factura completa con los datos del cliente.
- Usar la misma numeración para simplificadas y completas en el mismo año.
- No separar las bases cuando en el tique hay productos a distintos tipos de IVA, algo habitual en las tiendas de alimentación.
- Negarte a poner los datos del cliente cuando una empresa o un autónomo te los pide.
- Dar el recibo del datáfono como si fuera la factura.
- Romper la numeración: tiques anulados que desaparecen, números repetidos o saltos sin explicación.
Cuando haces muchos tiques al día
Si tienes un bar, una tienda o una peluquería, lo práctico es un TPV o un programa de facturación que lleve las series solo, separe el IVA por tipos y, cuando llegue la fecha, genere el QR de Verifactu. Si te pierdes entre opciones, te ayudamos a elegirlo y a dejarlo montado con tus productos y tus precios: lo cuento en cómo automatizar presupuestos y facturas.
Si lo tuyo son facturas completas a otros negocios, tienes una plantilla de factura gratis en Excel, Word y PDF y, para el paso anterior, la plantilla de presupuesto.
Historial de actualizaciones
- 19 de octubre de 2026 — Primera publicación, con los límites del artículo 4, un ejemplo de tique con y sin datos del cliente y el comprobador del límite.
Preguntas frecuentes sobre la factura simplificada
¿Qué es una factura simplificada?
Es una factura con menos datos que la completa, regulada en el artículo 7 del Real Decreto 1619/2012. Sustituyó a los antiguos tiques en 2013. Lleva el número y la fecha, tu NIF y tu nombre, qué vendes, el tipo de IVA y el total, y no necesita los datos del cliente salvo que te los pida.
¿Cuál es el límite de la factura simplificada?
400 euros por factura, con el IVA incluido. En venta al por menor, hostelería y restauración, peluquería, transporte de personas, venta ambulante o a domicilio y los demás sectores del artículo 4 del Real Decreto 1619/2012, el límite sube a 3.000 euros. Las facturas rectificativas pueden ser simplificadas sea cual sea su importe.
¿Qué datos debe llevar una factura simplificada?
Número y, en su caso, serie; fecha de expedición, y la de la operación si es distinta; tu NIF y tu nombre o razón social; el tipo de bienes o servicios; el tipo de IVA aplicado (puedes añadir «IVA incluido»), con la base separada si hay varios tipos, y el importe total. Si corrige otra factura, cuál corrige y qué cambia, y las menciones especiales cuando toquen, como «inversión del sujeto pasivo».
¿Una factura simplificada sirve para deducir el IVA?
Sí, si incluye el NIF y el domicilio del comprador y la cuota de IVA por separado (artículo 7.2 del Real Decreto 1619/2012 y artículo 97 de la Ley del IVA). Un tique sin esos datos no permite deducir el IVA.
¿Tengo que poner los datos del cliente en una factura simplificada?
No, salvo que el cliente sea una empresa o un autónomo y te los pida, o un particular que los necesite para ejercer un derecho ante Hacienda. Entonces tienes que añadir su NIF y su domicilio, y la cuota de IVA aparte.
¿Puedo usar la misma numeración para facturas simplificadas y completas?
No, si haces de las dos en el mismo año: el artículo 7 del reglamento obliga a llevarlas en series separadas. Dentro de cada serie, la numeración tiene que ser correlativa.
¿Es lo mismo un tique que una factura simplificada?
En la práctica, sí: el reglamento de facturación sustituyó los tiques por las facturas simplificadas en 2013. Lo que no es una factura es el recibo del datáfono, que solo demuestra que has pagado con tarjeta.
¿Las facturas simplificadas tienen que cumplir Verifactu?
Sí, si las haces con un programa, un TPV o una caja registradora con software: cada una tendrá que generar su registro de facturación y llevar el código QR (artículo 7.5 del reglamento). Las fechas del BOE son el 1 de enero de 2027 para las sociedades y el 1 de julio de 2027 para el resto. Hacienda anunció el 5 de octubre de 2026 que las retrasará a octubre de 2028, pero a 19 de octubre de 2026 no está en el BOE. Si haces los tiques a mano en un talonario, Verifactu no te afecta.
¿Qué pasa si una venta pasa del límite?
Tienes que hacer una factura completa, con todos los datos del artículo 6 del Real Decreto 1619/2012, incluidos el nombre, el NIF y el domicilio del cliente. Fuera de los sectores del artículo 4, eso ocurre en cuanto la factura pasa de 400 euros con el IVA incluido.